

Guten Tag,
Websites verlieren – und werden wichtiger
Kunden suchen Orientierung zunehmend ausserhalb der Versicherer-Websites. Warum genau das ihre digitale Präsenz wichtiger macht.
Werbung
Von Lisa Bührer und Thomas Link
Der Swiss Insurance Monitor 2026 enthüllt einen unbehaglichen Widerspruch: Die Customer Journey ist digital – aber sie führt immer weniger selbstverständlich über die Website des Versicherers. Seit 2022 erodieren diese kontinuierlich im Kanal-Mix, während im gleichen Zeitraum Vergleichsportale massiv an Relevanz gewinnen. Das ist mehr als eine Verschiebung zwischen Kanälen. Denn Kunden suchen bei Versicherungen nicht nur Information. Sie suchen Orientierung: Was brauche ich wirklich? Wo liegen die Unterschiede? Ist der Preis angemessen? Welchem Anbieter kann ich vertrauen?
Zur Autorenschaft
Lisa Bührer und Thomas Link sind für Merkle Switzerland tätig.
Und genau diese Orientierung findet zunehmend ausserhalb der eigenen Plattform statt.
Wer gewinnt, wer verliert
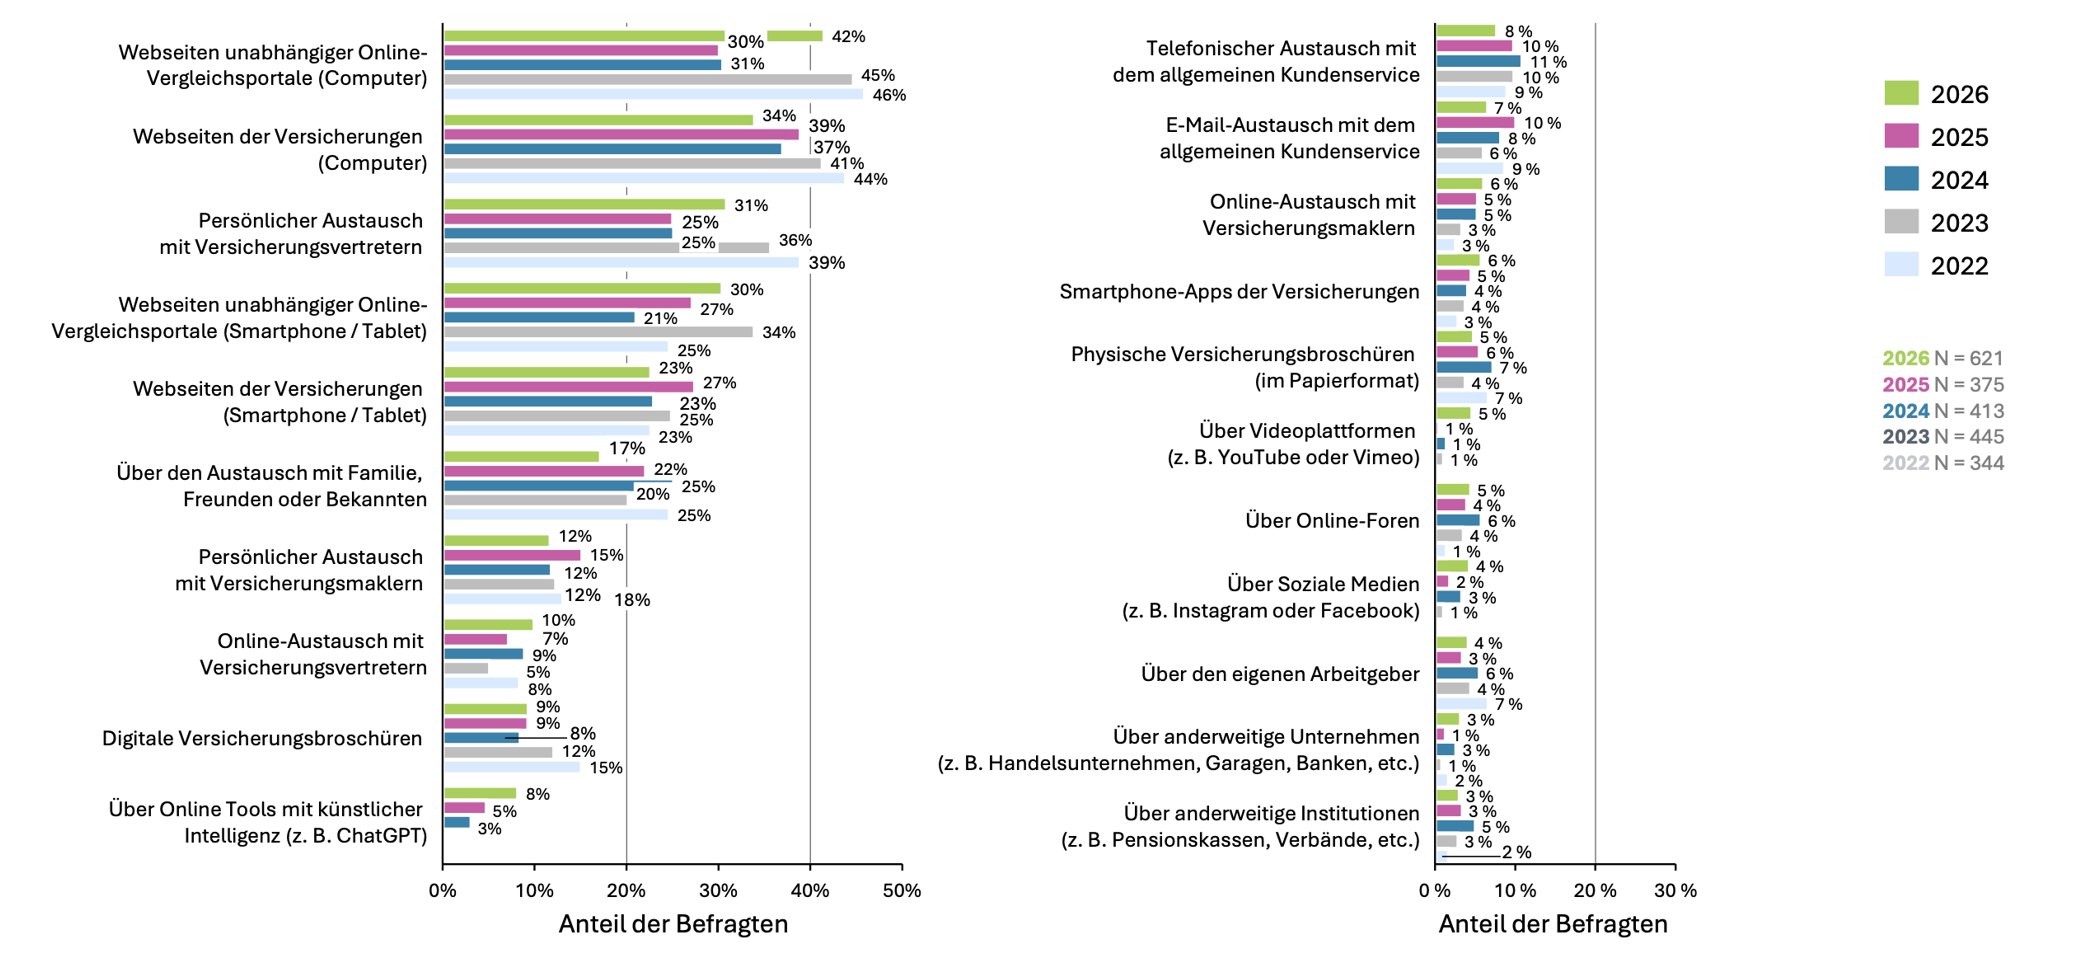
Der Zugewinn der Vergleichsportale ist eindeutig: Der Anteil Offertenberechnung auf Comparis & Co schnellt von 23 % (2022) auf 43 % (2026) – die Nutzung hat sich beinahe verdoppelt. Dieses Phänomen wurde bereits analysiert. Aber auch bei der Informationssuche starten jede*r zweit*e der Schweizer*in die Recherche zu Versicherungen wieder dort (42 % in 2026, nach einem Tief in 2024/25) und die Vergleichsportale belegen durchgehend die Top drei im Kanal-Mix beim Versicherungswechsel und -abschluss.
Vom Hub zur Randnotiz?
Das Problem der Versicherer-Websites ist strukturell. Sie kann sehr gut erklären, was ein Versicherer anbietet. Sie kann aber nur bedingt die Frage beantworten, ob dieses Angebot im Vergleich die richtige Wahl ist. Sie ist Informationsquelle und Verkäufer zugleich.
Die Website ist nicht mehr der First Stop. Sie ist bestenfalls eine Anlaufstelle, wenn der Kunde bereits eine Versicherung hat. Und spielt in der gesamten Journey plötzlich eine neue wichtige Rolle – denn sie ist kritisch für die Sichtbarkeit in LLMs wie ChatGPT oder Claude.
KI-Chats: Die nächste Welle
Während Websites der Versicherer gegen Vergleichsportale kämpfen, offenbart die Studie die neue Qualität von generativer KI: Sie ist nicht einfach ein weiterer Touchpoint neben Search, Portal und Beratung. Sie kann Informationen aus unterschiedlichen Quellen zusammenführen, erklären und auf individuelle Fragen anwenden.
Der Kunde muss sich nicht mehr durch fünf Produktseiten arbeiten. Er kann fragen: Welche Deckung brauche ich für meine Situation? Was unterscheidet diese Angebote? Schliesse den Vertrag mit der besten Krankenkasse ab und kündige meine Versicherung.
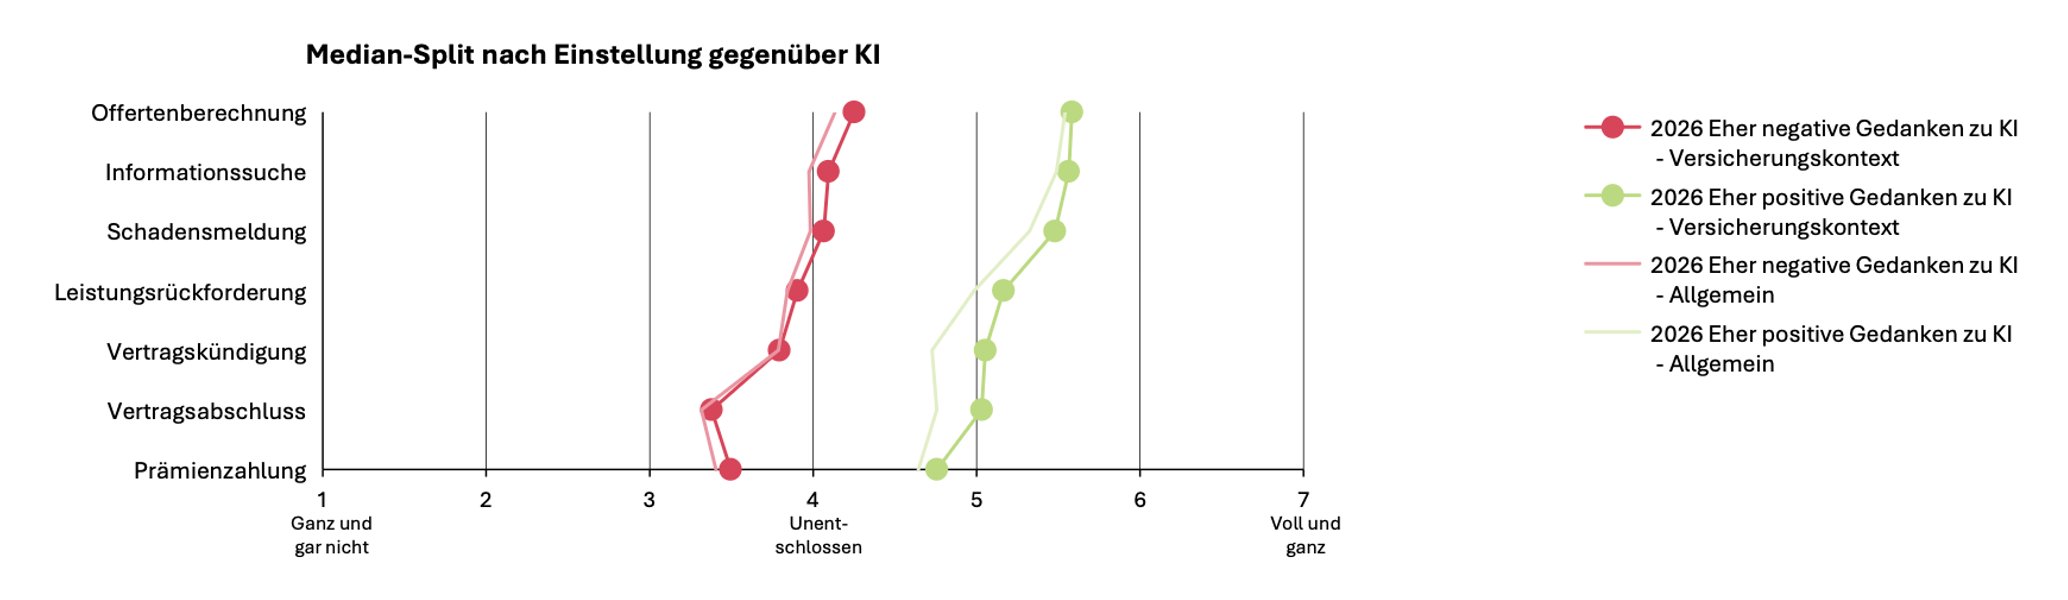
79 % der Befragten nutzen heute bereits KI im beruflichen oder privaten Alltag (Seite 84). Diese Gruppe hat über die gesamte Customer Journey deutlich höhere Erwartungen an KI im Versicherungskontext – und wird kontinuierlich grösser.
Werbung
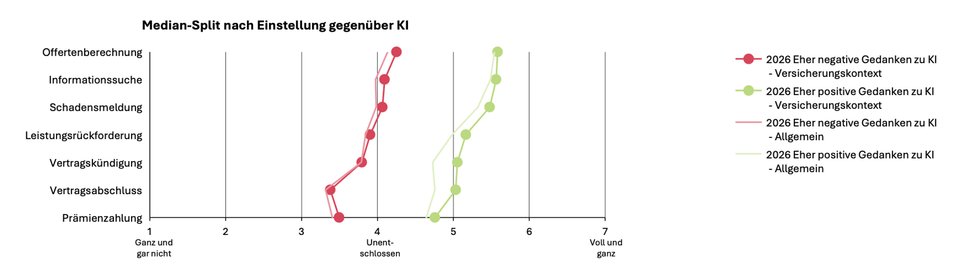
Das Kernproblem für die Journey
Ein Vergleichsportal und KI-Modell versprechen Neutralität, Breite und Klarheit – auch wenn diese Versprechungen nicht immer eingelöst werden. Der wahrgenommene Vorteil ist so gross, dass Kunden die Reibung in Kauf nehmen (Registrierung, Datenangabe, etc.).
Damit verschiebt sich ein wichtiger Teil der Journey: Nicht nur die Informationssuche, sondern zunehmend auch deren Interpretation findet ausserhalb der Versicherer-Website statt.
Für Versicherer bedeutet das zunächst weniger Kontrolle über einen entscheidenden Moment der Customer Journey.
Paradoxerweise macht genau das ihre eigene digitale Präsenz, die Website, wichtiger.
Maschinenlesbarkeit als Erfolgsfaktor
Wenn Suchmaschinen, Vergleichsportale und KI-Systeme Informationen über Versicherungen vermitteln, brauchen sie verlässliche Quellen. Die Website bekommt deshalb einen zweiten Adressaten: Neben Menschen müssen ihre Inhalte zunehmend auch von Maschinen eindeutig gefunden, verstanden und eingeordnet werden können.
Die relevante Frage lautet künftig weniger: Wie bekommen wir jeden Kunden auf unsere Website?
Sondern: Wie stellen wir sicher, dass unsere Marke und unsere Leistungen korrekt und verständlich dargestellt werden – auch wenn der Kunde unsere Website nie besucht?
Werbung
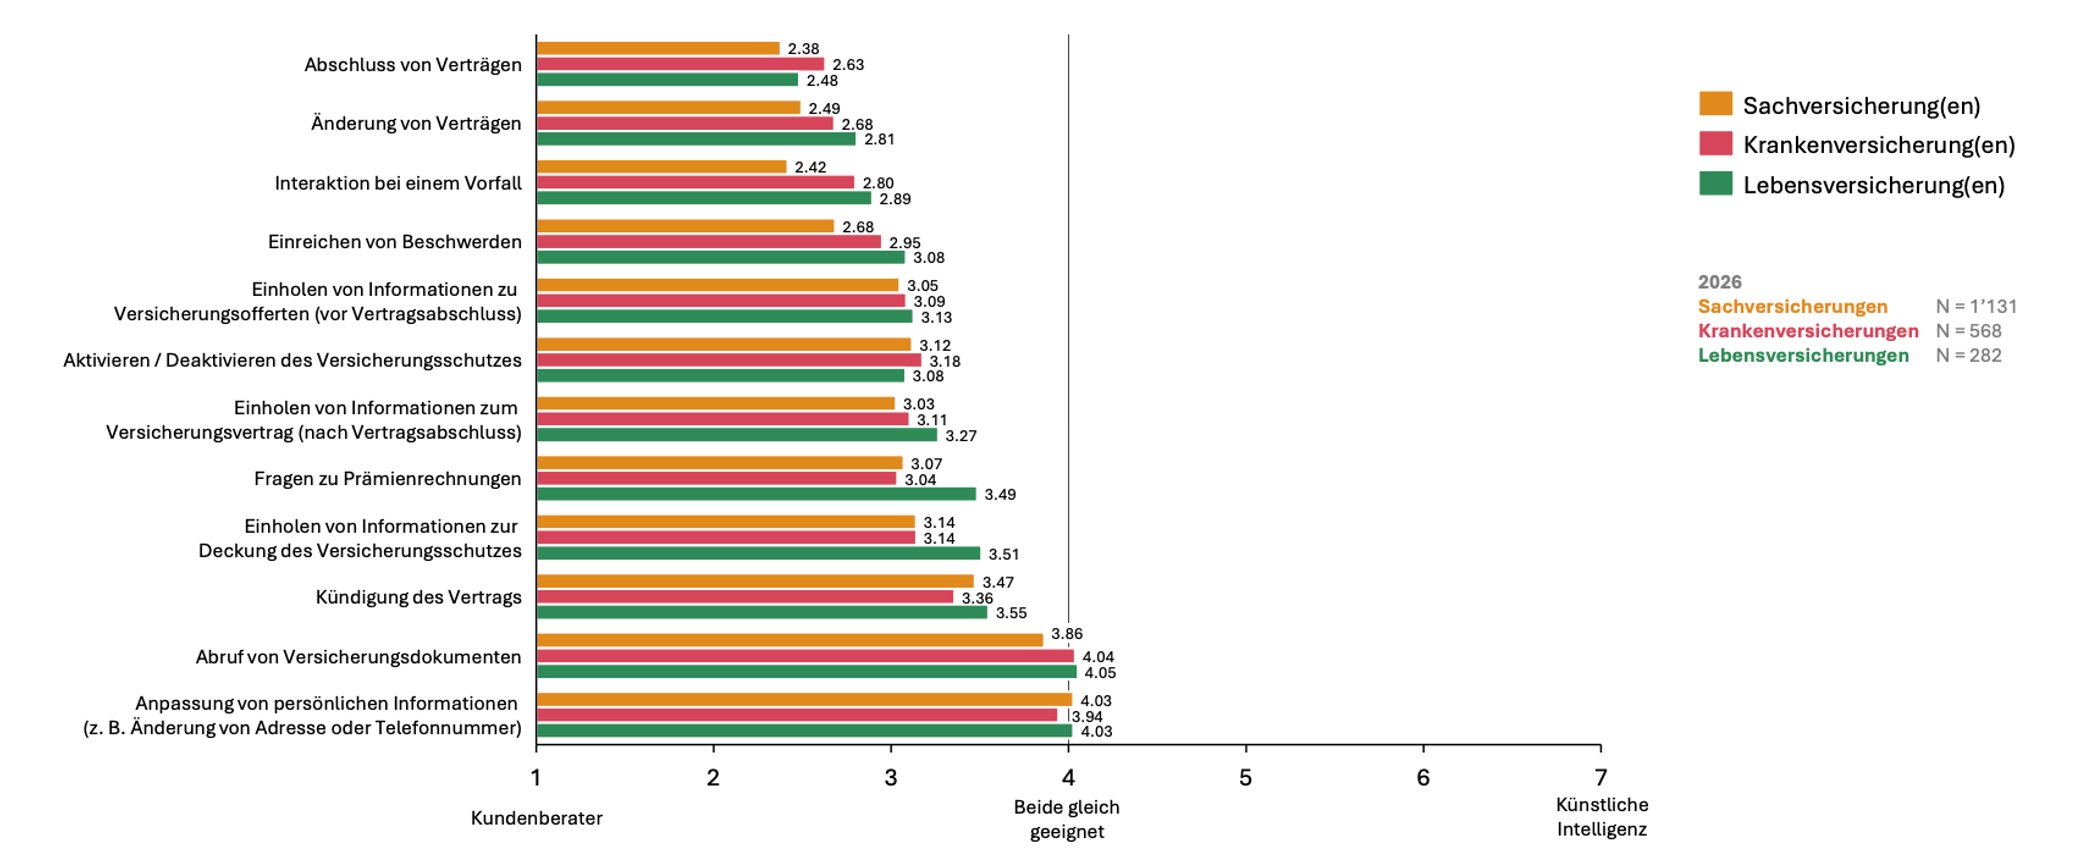
Damit verändert sich auch der Blick auf Generative Engine Optimization (GEO). Das ist nicht einfach das nächste Level der Suchmaschinenoptimierung (SEO). Es geht um die Fähigkeit, Wissen so bereitzustellen, dass es in einem zunehmend KI-vermittelten Informationsraum auffindbar und verständlich bleibt. Die Anforderungen unterscheiden sich je nach Versicherungstyp:
- Krankenversicherungen: Hier dominiert der Preisvergleich. GEO muss Vergleichbarkeitsmerkmale transparent machen – strukturierte Daten zu Prämien, Leistungskatalog, Ausschlüssen – damit KI-Systeme sie korrekt zusammenfassen und bewerten können.
- Sachversicherungen: Der Bedarf ist komplexer. GEO muss Beratungsinhalte sichtbar machen – nicht um Kunden auf die Website zu locken, sondern um KI-Systemen zu helfen, auf intelligente Fragen antworten zu können («Wo überschneiden sich meine Policen? Bin ich doppelt versichert?»).
- Lebensversicherungen: Hier sitzt der Wert in der Beratungsbeziehung. GEO unterstützt hier Verwaltung und Transparenz – damit Kunden KI für einfache Auskünfte nutzen und vertrauen, dass sie korrekt sind.
Die eigentliche Frage: Vielleicht messen wir künftig das Falsche
«Websites verlieren» ist der oberflächliche Befund. Tieferliegend und unbequemer ist die Frage, wie man in Zukunft die digitale Experience steuert.
Wenn ein Kunde eine Versicherungsfrage direkt über KI beantwortet bekommt – korrekt, verständlich, dank hochwertiger Informationen des Versicherers – ist der fehlende Website-Besuch tatsächlich ein verlorener Kontakt?
Oder hat die digitale Experience funktioniert, obwohl sie ausserhalb des eigenen Touchpoints stattgefunden hat?
Website-Traffic allein sagt dann immer weniger darüber aus, wie sichtbar, relevant oder vertrauenswürdig ein Versicherer digital tatsächlich ist.
Die Antwort liegt bei der Gestaltung eines zusammenhängenden Systems aus Experience, Brand, Content, Reputation und digitaler Sichtbarkeit. Dann folgt die Qualität der Momente, die zählen: Kündigung, Vorfallmeldung, Beratung, Transparenz.
Werbung
Die Website verliert dabei möglicherweise buchstäblich Besucher. Aber sie verliert nicht ihre Bedeutung. Im Gegenteil: Je weniger Customer Journey auf ihr stattfindet, desto wichtiger wird, was von ihr ausgeht – und was Kunden erleben, wenn sie doch dort ankommen.
Der «Swiss Insurance Monitor» erscheint 2026 zum sechsten Mal unter der Leitung von Prof. em. Dr. Peter Maas, Dr. David Finken und Justin Eymann.
Die Studie wurde von der ETH Zürich, der Technischen Universität München (TUM) und der Universität St.Gallen (HSG) gemeinsam mit einem Konsortium von Partnern aus der Versicherungs- und Digitalbranche durchgeführt.
Dazu gehören FinanceScout24/moneyland (Swiss Marketplace Group), der Verband Digitalversicherung Schweiz (VDVS) und Merkle Switzerland AG.
Werbung