

Guten Tag,
Der globale Blick: Best Practices und Trends im Vergleich
Die Gastautoren Nils Hafner und Roman Bannwarth beschreiben in ihrem Beitrag, was die Schweiz von internationalen Vertriebsmodellen in der Assekuranz lernen kann.
Nils Hafner,
Roman Bannwarth
Werbung
Zu den Autoren
Roman Bannwarth ist erfahrener Unternehmensberater. Sein Spezialgebiet ist die Organisation und die Optimiert von Vertrieb und Marktbearbeitung in der Assekuranz.
Prof. Dr. Nils Hafner ist Experte für Kundenbeziehungen bei Banken und Versicherungen. Er ist Professor am Institut für Finanzdienstleistungen Zug (IFZ) der Hochschule Luzern.
Die Debatte verleitet oft zu vereinfachenden Schlussfolgerungen: Während die USA und Asien, allen voran China, in Sachen technologischer Disruption und Skalierung führend scheinen, verharrt Europa vermeintlich in Überregulierung. Eine differenzierte Analyse zeigt jedoch ein facettenreicheres Bild. Dieser Teil ordnet die grossen Trends anhand von drei charakteristischen Clustern entlang des in Teil 1 eingeführten Reifegradmodells (Daten, Logik, Orchestrierung, Ausführung):
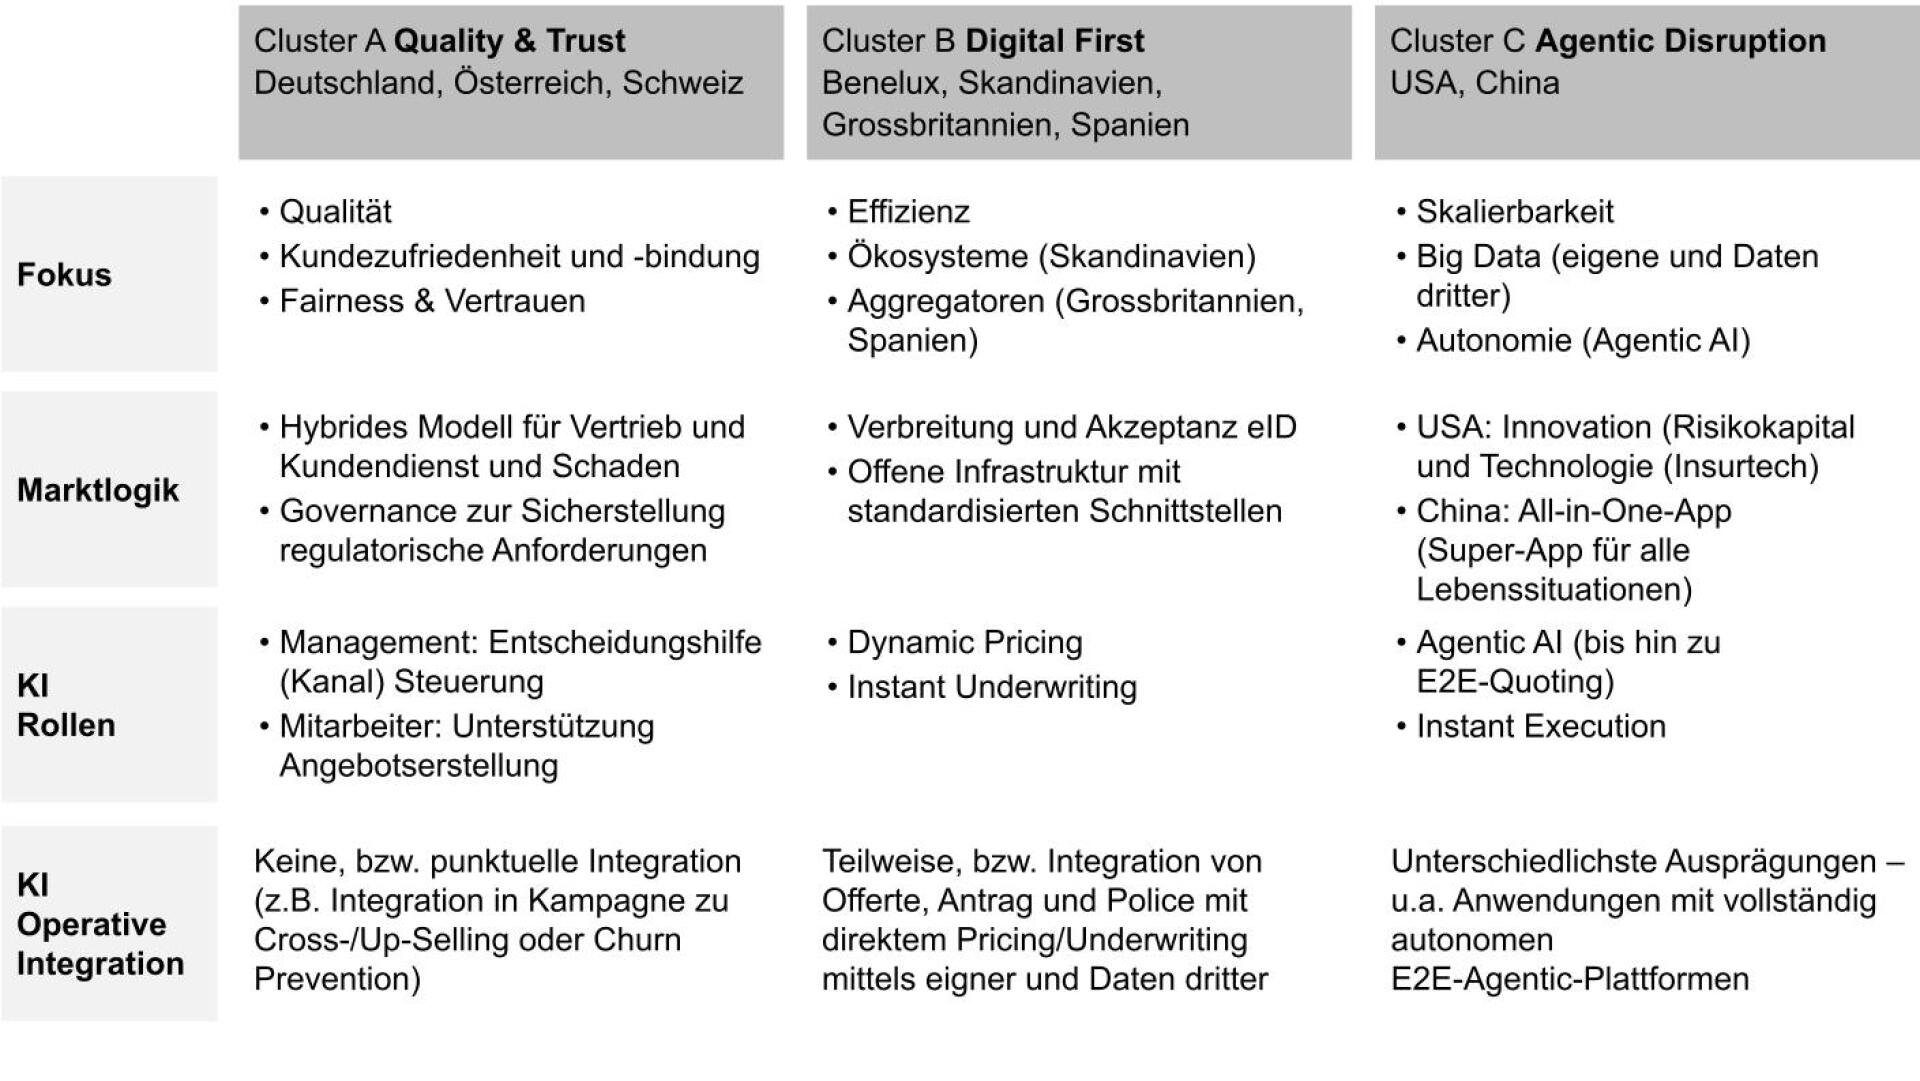
Abbildung: Trends zur Vertriebssteuerung mit KI anhand von drei charakteristischen Clustern.
Die Cluster A, B und C stellen kein Ranking oder globale Benchmark dar, sondern höchstens eine Ambition im Hinblick auf den Reifegrad zur KI-gestützten Vertriebssteuerung: Welche Fähigkeiten sind in anderen Märkten sichtbar? Welche sind auf die Schweiz übertragbar? Und ist die vermeintliche «Schweizer Langsamkeit» möglicherweise ein bewusst gewählter Preis für Qualität, Governance und letztendlich eine vertrauensvolle Kundenbeziehung?
Cluster A: Evolutionäre Konsolidierung «Quality & Trust»
Die drei DACH-Länder (Deutschland, Österreich und Schweiz) repräsentieren den Typus des vertrauensbasierten Qualitätsmarktes. Der gebundene Aussendienst und Brokerkanäle bilden weiterhin das Rückgrat des Vertriebs. KI wird primär als Assistenzsystem eingesetzt.
Der typische Hebel dieses Clusters ist weniger die vollständige Automatisierung des Vertriebs als die Transformation des Aussendienstes: bessere Conversion Rate (KI für dynamisches Lead-Routing), bessere Vorbereitung (KI für Risikobewertung), weniger Administration (KI/RPA für Agendierung, Vorbereitung und Dokumentation) und gezieltere persönliche Beratung (KI für personalisierte Cross- und Up-Selling-Angebote).
Das ist kein Gegensatz zu Innovation. Die Herausforderung entsteht dort, wo Governance, Legacy-Systeme mit Datensilos, fehlende digitale Identität (eID) sowie unterschiedliche Kanalinteressen die Skalierung verlangsamen. Der inhaltliche Schwerpunkt von Teil 3 liegt auf den beiden anderen Clustern (B und C), von denen die Schweiz konkret lernen kann.
Cluster B: Digitale Pioniere «Digital-First»
Die Benelux-Länder, Skandinavien, Grossbritannien und Spanien gelten schon seit geraumer Zeit als führend im Versicherungsvertrieb, wenn es um digitale Reife, Plattform- und Aggregator-Kanäle sowie Embedded-Insurance-Modelle geht. Der Vorsprung manifestiert sich dabei nicht primär in komplexen KI-Modellen, sondern in der Infrastruktur, welche die Vertriebssteuerung überhaupt erst datenseitig durchgängig macht. Im Hinblick auf eine «Open Insurance» stellt dies eine wesentliche Voraussetzung dar. Sie entspricht den Stufen 1 (Daten) und 2 (Logik) unseres Reifegradmodells, wo die Schweizer Versicherungslandschaft erst in Teilen angekommen ist.
Werbung
Benelux & Skandinavien: Ökosystem-Integrationen
In den Benelux-Ländern und Skandinavien profitiert die Vertriebssteuerung von (teilweise staatlich) etablierten eID-Infrastrukturen (z. B. BankID in Schweden) bei einer sehr hohen Akzeptanz einer rein digitalen Interaktion.
Daten & Logik Die Vollständigkeit und Identifizierbarkeit von Kundendaten über Schnittstellen ermöglicht eine nahezu lückenlose Echtzeit-Datenbasis.
Embedded Insurance & Ökosysteme KI-Modelle steuern hier nicht nur den eigenen Direktkanal, sondern sind direkt in Banking-, Retail- oder E-Commerce-Plattformen eingebettet. Die Next-Best-Offer (NBO) wird in Sekundenbruchteilen am digitalen Check-Out (Kasse) des Partners berechnet.
Grossbritannien & Spanien: Aggregatoren-Märkte
Der britische und der spanische Markt sind durch Vergleichs- und Aggregator-Plattformen geprägt. Der Vertrieb wird zunehmend als Plattformprozess gedacht mit digitalem Vergleichs- und Abschlussprozess.
Effizienzfokus Der Wettbewerb ist hochkompetitiv und primär preisgetrieben. KI dient hier als essenzielles Werkzeug, um die Akquisitionskosten in den Aggregatoren-Kanälen unter Kontrolle zu halten.
Predictive Underwriting & Dynamic Pricing Im P&C-Geschäft entscheidet die Echtzeit-Fähigkeit der Algorithmen. KI-Modelle analysieren in Bruchteilen von Sekunden die Preissensibilität des Kunden und steuern die Preissetzung sowie die Risikoselektion (Predictive Underwriting) direkt am Point of Sale.
Werbung
Wo standardisierte Produktinformationen, eine digitale Tarifierung und entsprechende APIs vorhanden sind, kann KI viel früher in die Customer Journey eingreifen und Leads erfassen, Risiken vorbewerten, Angebote personalisieren, Kanal bestimmen und Follow-ups automatisieren.
Aus dem klassischen Next-Best-Action-Modell wird ein digitaler Entscheidungsprozess mit kurzen Reaktionszeiten. Der Digital-First-Vorsprung ist primär ein Infrastrukturvorsprung (Systeme & Schnittstellen, Daten & eID), kein Modellvorsprung. Er lässt sich nicht mit einem besseren Algorithmus aufholen, sondern nur mit durchgängigen Daten.
Cluster C: Disruptive Ökosysteme «Agentic Disruption»
In den USA und China unterscheidet sich die Vertriebssteuerung nicht nur im Reifegrad, sondern in der zugrundeliegenden Philosophie. Hier wird die Grenze von Stufe 3 (Orchestrierung) zu Stufe 4 (Ausführung) erreicht, bzw. mit der autonomen und automatischen Ausführung gar überschritten.
USA: Von der regelbasierten Automation zur «Agentic AI»
Während europäische Systeme dem Berater ein NBO-Signal liefern, testen US-Insurtechs und globale Vorreiter autonome KI-Agenten (Agentic Workflows). Diese Agenten agieren als quasi selbstständige Vertriebseinheiten:
Werbung
Bereits Realität ist die von Liberty Mutual als erster Versicherer lancierte dialogbasierte Offert-Applikation direkt in ChatGPT. Angebunden an die Rating-Engine, erstellt die Applikation dialogbasierte Offerten ohne Formular und Antragsfragen. Der Abschluss erfolgt danach auf der Website des Versicherers. Aktuell ist die Lösung in sieben Bundesstaaten verfügbar, bis Ende Jahr sollen es über 40 sein.
Superagent AI hat mit dem «Quoting AI Agent» (seit Februar 2026 live) einen autonomen Agenten für unabhängige Agenturen lanciert, der Kundendaten erfasst, die Rating-Systeme mehrerer Carriers parallel durchläuft und darauf basierend Angebote über mehrere Carriers generiert.
Entscheidend ist weniger der Superlativ, der von Superagent AI ausgeht, als der zugrunde liegende Paradigmenwechsel: Der Mensch macht nicht ein Angebot auf Basis der Empfehlung der Maschine, sondern die Maschine erstellt das Angebot direkt auf Basis ihrer Empfehlung und führt bis zum Abschluss den gesamten OAP-Prozess selbstständig End-to-End aus.
Benchmark China: Super-App-Integration
Ping An gilt als Benchmark für mobile-first, in eine Super-App integrierte KI-Vertriebssteuerung. Dabei verbindet Ping An in der Super-App Versicherung, Banking, Gesundheit und weitere personenbezogene Dienstleistungen zu einem umfassenden Lifestyle-Ökosystem. Zudem steuern KI-Agenten Distribution und Schaden (teilweise im Sekundentakt) auf der Basis von Sprach- und Bilddaten, die über mehrere Jahrzehnte gesammelt wurden und in Echtzeit zugänglich sind.
Werbung
Im Anschluss erfolgt ein Instant Underwriting durch das Angebots- und Risikoprüfungssystem, welches Verhaltensdaten zur Risikobewertung ebenfalls in Echtzeit nutzt. Zur Kundeninteraktion kommen Gamification-Elemente zum Einsatz. Der Übergang von der Kundeninteraktion zum Abschluss erfolgt ohne Reibungsverluste innerhalb derselben Super-App.
Die Bedeutung liegt dabei nicht nur in einzelnen KI-Modellen, sondern in der Kombination von Daten, Plattform, Identität, Produktwelt und operativer Ausführung. Das ist der Kern von «Agentic Disruption»: Nicht die KI allein wird zum Wettbewerbsvorteil, sondern das Ökosystem, in dem sie handeln darf.
Standortbestimmung: Schweizer Langsamkeit als Vorteil?
Was hat die Welt uns tatsächlich voraus? Eine ehrliche Standortbestimmung:
- Rückstand: Infrastruktur (Daten & Schnittstellen) Gerade im Vergleich zu Skandinavien leidet die Schweizer Assekuranz unter einer stärker fragmentierten Systemlandschaft und dem Fehlen standardisierter Ökosystem-Schnittstellen. Datensilos zwischen Kernsystemen und modernen Frontends bremsen den Echtzeit-Einsatz von KI-Modellen und limitieren somit Skalierbarkeit und Effizienz.
- Vorsprung: Vertrauen (Governance & Beratungsqualität) Diese Faktoren werden mit zunehmender Autonomie der KI paradoxerweise wichtiger statt unwichtiger. Wo agentische Systeme an ihre Vertrauensgrenze stossen und wo der EU AI Act die Risikobewertung und Preisbildung in der Lebens- und Krankenversicherung als hochriskant einstuft, wird die vermeintliche Schweizer Langsamkeit zum Standortvorteil.
- Auftrag Dieser sollte nicht lauten «kopieren», sondern «selektiv adaptieren»: Datendurchgängigkeit der Digital-First-Märkte nachziehen, Skalierungs-Know-how der Ökosysteme beobachten und dabei den eigenen Vertrauensvorsprung nicht preisgeben. Ganz aktuell dazu der Aufruf von Dario Amodei, CEO von Anthropic, «We must pace the frontier». Dies gilt besonders für autonom tätige KI-Agenten, die ohne Eingriff durch den Menschen agieren.
Wirtschaftlichkeitsbetrachtung: Business Cases im Vergleich
Der internationale Vergleich bestätigt die Kernthese der Serie: Der ROI der Vertriebssteuerung mit KI entsteht nicht dort, wo am meisten Modell steckt, sondern dort, wo Daten durchgängig sind. Wer, wie die Digital-First-Märkte, digitale Identität und Datendurchgängigkeit verfügbar macht, senkt die Akquisitions- und Abschlusskosten nachhaltig. Wer, wie die Schweiz, Beratungsqualität und Vertrauen hält, verteidigt Marge und Kundenbindung dort, wo die automatisierte Ansprache an ihre Grenzen kommt. Der grösste Hebel bleibt damit derselbe wie in Teil 1: die konsistente Verbindung von Datenqualität, Prozessen und Steuerungslogik.
Werbung
Key Takeaways
Entlang des Reifegradmodells lassen sich drei Cluster unterscheiden: vertrauensbasierte Qualitätsmärkte (DACH), Digital-First-Märkte (Benelux, Skandinavien, Grossbritannien, Spanien) und agentische Ökosysteme (USA, China).
- Der Vorsprung der Digital-First-Märkte ist primär ein Infrastruktur- und kein Modellvorsprung. Er entsteht auf den Stufen 1 und 2 des Reifegradmodells (durchgängige Daten, eID und offene Schnittstellen).
- Die agentischen Ökosysteme verschieben die Grenze von der Empfehlung zur autonomen Ausführung. Für die Schweiz heisst die Antwort nicht kopieren, sondern selektiv adaptieren: Datendurchgängigkeit nachziehen, Skalierungs-Know-how beobachten und die eigene Vertrauensposition als Standortvorteil halten.
- Mit zunehmender KI-Autonomie werden Vertrauen, Beratungsqualität und Governance nicht unwichtiger, sondern wichtiger. Und bekanntlich lässt sich Verantwortung nicht delegieren, weder an die KI noch an Dritte.
Werbung