

Guten Tag,
Pensionskassen im Stresstest
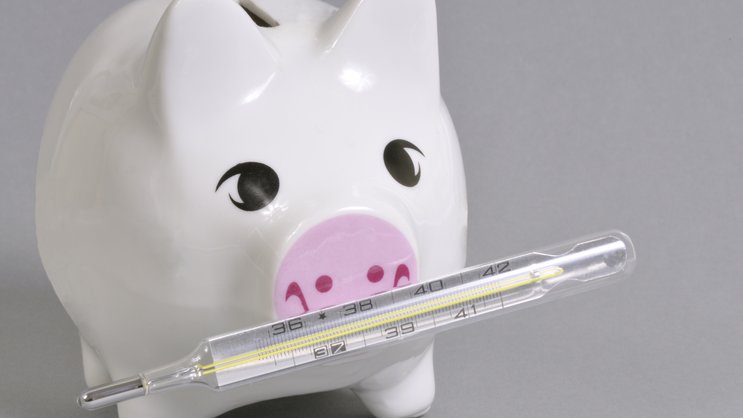
Deckungsgrad, technischer Zins und der Anteil Aktivversicherter sind für die Gesundheit der Pensionskassen die wichtigsten Indikatoren.
Werbung
Exakt 10 Prozent steht der Pensionskassenindex der Credit Suisse Ende Oktober 2022 im Minus. Ohne den vergleichsweise guten Oktober mit einem Plus von knapp 2 Prozent wäre die Zwischenbilanz noch düsterer gewesen – allein im September gab es einen Rückschlag von 3,7 Prozent. Das Plus im Oktober war auf eine Erholung bei den Aktien zurückzuführen. Immobilien und Liquidität belasteten dagegen die Monatsbilanz.
Damit stellt sich für die Vorsorge bei den KMU eine Reihe von Fragen, zumal bewährte Vorsorgeanlagerezepte im laufenden Jahr nicht mehr funktionieren: Aktien und Obligationen sind beide deutlich gefallen, und auch für den Renditeobjekte-Immobilienmarkt verdüstern sich gemäss den Expertinnen und Experten von Iazi die Perspektiven.
Nicht nur eine einzelne Zahl
«Grundsätzlich ist festzuhalten, dass steigende Zinsen mittel- und langfristig positive Auswirkungen für Pensionskassen haben», sagt Simon Tellenbach, Geschäftsleiter Firmenkunden bei der VZ-Gruppe in Zürich. «Denn sie haben immer noch einen bedeutenden Teil des Vermögens in Zinswerte investiert, die nun zukünftig positive Renditebeiträge erzielen sollten.» Trotzdem haben die in kurzer Zeit steigenden Zinsen bei Obligationen sowie die Entwicklung am Aktienmarkt für deutliche Kurseinbrüche gesorgt. «Diese Entwicklung hat einige Pensionskassen mit einem sogenannten teilautonomen Modell in eine Unterdeckung getrieben», so Tellenbach weiter.
Bei Vollversicherungslösungen garantiert die Versicherung das Altersguthaben unabhängig von der Entwicklung am Kapitalmarkt. «Wir empfehlen grundsätzlich, sich bei der Pensionskasse über die aktuelle finanzielle Lage zu informieren. Kurzfristige Unterdeckungen sind bei einem teilautonomen Modell möglich und auch nicht aussergewöhnlich.» Das Pensionskassenmodell sollte laut Tellenbach daher langfristig gewählt werden – und nicht aufgrund kurzfristiger massiver Kursschwankungen. «Ebenfalls empfehlen wir eine aktive Informationspolitik gegenüber den versicherten Personen, konkret den eigenen versicherten Mitarbeitenden.»
Für die Beurteilung der finanziellen Gesundheit könne grundsätzlich nicht eine einzige Kennzahl betrachtet werden, so Tellenbach. «Wir empfehlen, verschiedene Kennzahlen heranzuziehen.» Zentral ist der sogenannte Deckungsgrad – er gibt Auskunft über die finanzielle Gesundheit einer Pensionskasse. Liegt der Deckungsgrad über 100 Prozent, könnte die Vorsorgeeinrichtung alle Verpflichtungen auszahlen, sofern sie vollständig zum Berechnungszeitpunkt fällig wären. «Je höher der Deckungsgrad, umso besser», fasst Tellenbach zusammen. «Fällt der Deckungsgrad darunter, spricht man von einer Unterdeckung. Die Vorsorgeverpflichtungen können nicht durch das Vorsorgekapital gedeckt werden.»
Werbung
Ab 90 Prozent Deckungsgrad spricht man von «erheblicher Unterdeckung». Die Pensionskasse ist spätestens dann verpflichtet, Sanierungsmassnahmen in die Wege zu leiten. «Die betreffen auch die Versicherten. Der Deckungsgrad sollte jedoch nicht isoliert betrachtet werden», so Tellenbach. «Auch der technische Zinssatz ist eine wichtige Kennzahl. Er wird herangezogen, um künftige Rentenzahlungen zu bewerten. Je tiefer der technische Zins, desto höher muss das Vorsorgekapital in der PK sein.» Senkt sie im Laufe der Zeit den technischen Zins, muss mit einer Reduktion des Deckungsgrades gerechnet werden. Für die Beurteilung der Attraktivität der Pensionskasse solle zudem auch das Verhältnis von aktiv zu passiv Versicherten nicht ausser Acht gelassen werden, so Tellenbach.
Nicht zu rasch wechseln
Die Überprüfung der Vorsorgestiftung ist laut Tellenbach in der Regel alle drei bis fünf Jahre sinnvoll. «Grundsätzlich sollte das Pensionskassenmodell langfristig gewählt werden. Neben dem optimalen Modell empfiehlt es sich auch von Zeit zu Zeit, den Vorsorgeplan und die Kosten kritisch zu hinterfragen.» In der aktuellen Lage an den Finanzmärkten sei bei einem Wechsel jedoch Vorsicht geboten. «Ist die bestehende Stiftung per Ende 2022 in Unterdeckung, kann es bei Kündigung des Anschlusses zu Kürzungen des Altersguthabens kommen», sagt Tellenbach.
Werbung
Dieser Beitrag ist erstmals erschienen in der Handelszeitung Nr. 46, 17. November 2022, unter dem Titel «Pensionskassen im Stresstest».
Über die Autoren
Über die Autoren
Werbung