

Guten Tag,
Altersvorsorge auf Kapitalbasis braucht eine Kultur des Investierens
Eine Studie zeigt: Kapitalgedeckte Altersvorsorge erfordert stabile Rahmenbedingungen, Transparenz und eine Kultur des Investierens.
Karin Bosshard
Werbung
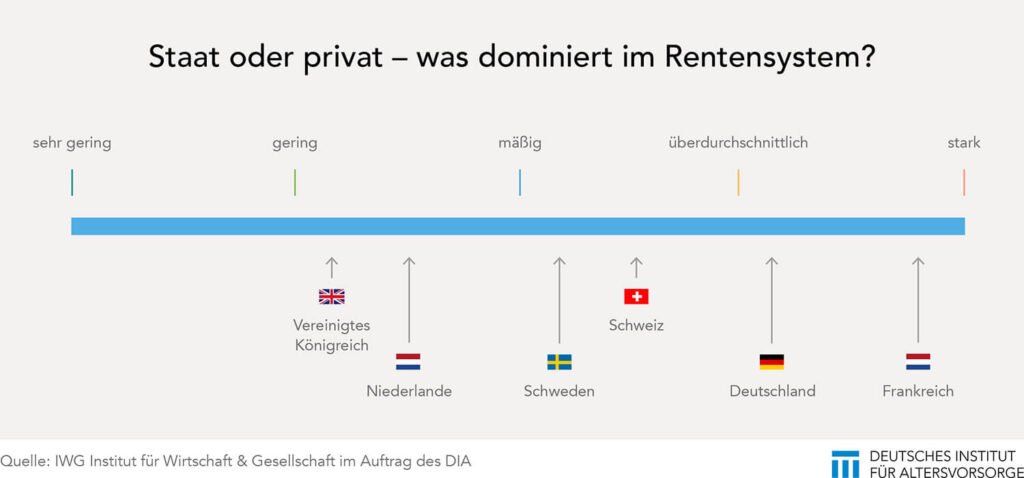
Eine stabile gesetzliche Basis, umfassende Investmenterfahrung und Transparenz sind entscheidende Faktoren für den Erfolg kapitalgedeckter Alterssicherungssysteme. Diese Erkenntnis stammt aus Expertengesprächen, die für eine aktuelle DIA-Studie in sechs europäischen Ländern durchgeführt wurden. Die Studie, erstellt vom Hamburger Institut für Wirtschaft und Gesellschaft (IWG) im Auftrag des DIA, untersucht, welche Erfahrungen in anderen Rentensystemen mit Fondsanlagen gemacht wurden. Die Ergebnisse zeigen erhebliche Unterschiede zwischen den Ländern. Schweden wird nach mehreren Reformen oft als Vorreiter in Europa genannt. Auch die Niederlande haben über Jahrzehnte ein gemischtes System aus Kapitaldeckung und Umlageverfahren entwickelt, das heute eine der höchsten Rentenquoten in Europa bietet.
Kapitalgedeckte Altersvorsorge in Schweden
In Schweden hat eine breite Bevölkerung seit den 1960er Jahren Erfahrung mit kapitalgedeckter Altersvorsorge. Deshalb gehen die Menschen dort, so Beobachter, auch entspannter mit Kursschwankungen um. Während der Finanzkrise 2008/2009 herrschte dort beispielsweise kaum Panik. Der Staat hat ausserdem steuerliche Maßnahmen ergriffen, um Rentenkürzungen entgegenzuwirken. Schweden hat neben der umlagefinanzierten Einkommensrente die sogenannte Prämienrente, in die 2,5 Prozent des beitragspflichtigen Einkommens fliessen. Dieser Anteil wird vollständig in Aktien und Anleihen investiert, wobei mehr als 100 Fonds und der staatliche Fonds AP 7 zur Auswahl stehen. Der staatliche Fonds greift ein, wenn ein Beitragszahler keinen privaten Fonds wählt.
Betriebsrente auf Kapitalbasis in den Niederlanden
In den Niederlanden spielt die betriebliche Altersversorgung auf Kapitalbasis eine grössere Rolle als die staatliche Rente. Die meisten Versorgungssysteme sind Defined-Benefit-Systeme, können aber bei ungünstigen Marktbedingungen angepasst werden. «Das niederländische Beispiel zeigt, wie wichtig Transparenz ist, wenn Renten aufgrund von Zins- oder Kursentwicklungen schwanken können», sagt DIA-Sprecher Klaus Morgenstern. Selbst kleine Rentenkürzungen haben in der Vergangenheit zu Vertrauensverlusten geführt. Als Reaktion darauf erhielten niederländische Pensionskassen mehr Spielraum, um bei vorübergehenden Unterdeckungen nicht sofort Anpassungen vornehmen zu müssen.
Die Schweiz stellt eine Art Hybrid dar
In der Schweiz gibt es laut der DIA-Studie eine jahrzehntelange Erfahrung mit kapitalgedeckter betrieblicher und privater Altersvorsorge. Letztere kann durch staatliche Förderung entweder auf Sparkonten oder in Fonds angelegt werden. Aufgrund der langen Niedrigzinsphase in der jüngeren Vergangenheit sind Fonds immer beliebter geworden. Der Gesetzgeber fördert Transparenz und Vergleichbarkeit in Bezug auf Kosten und Renditen, überlässt jedoch die Umsetzung dem Privatmarkt.
Inhalt der vollständigen Studie
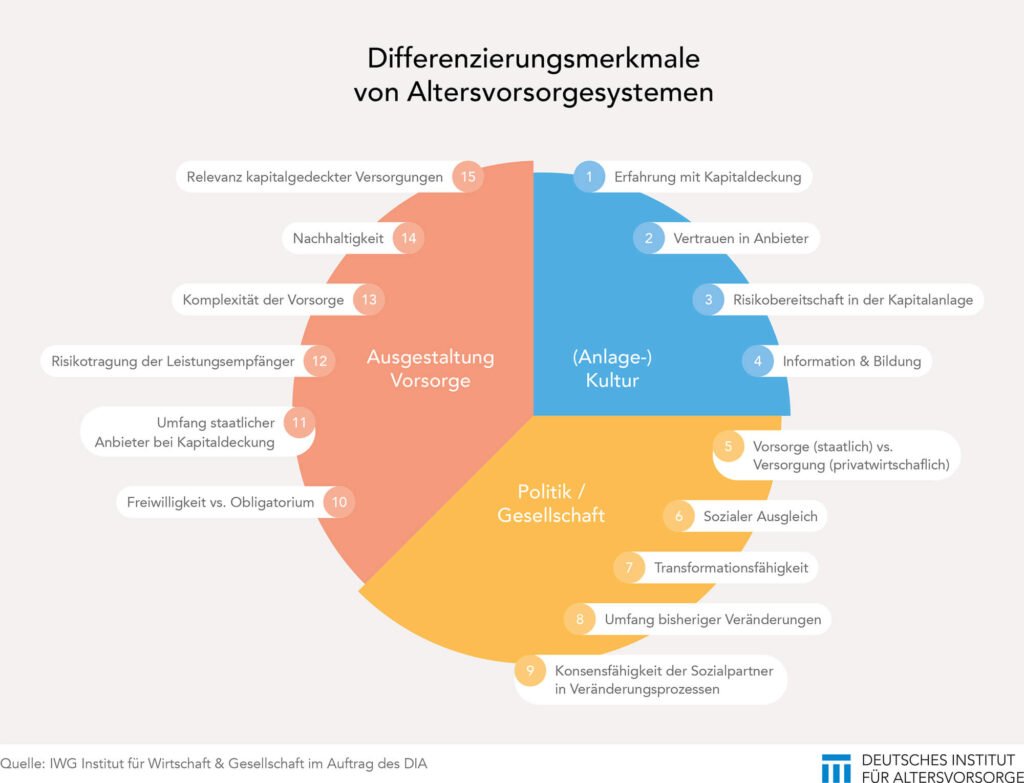
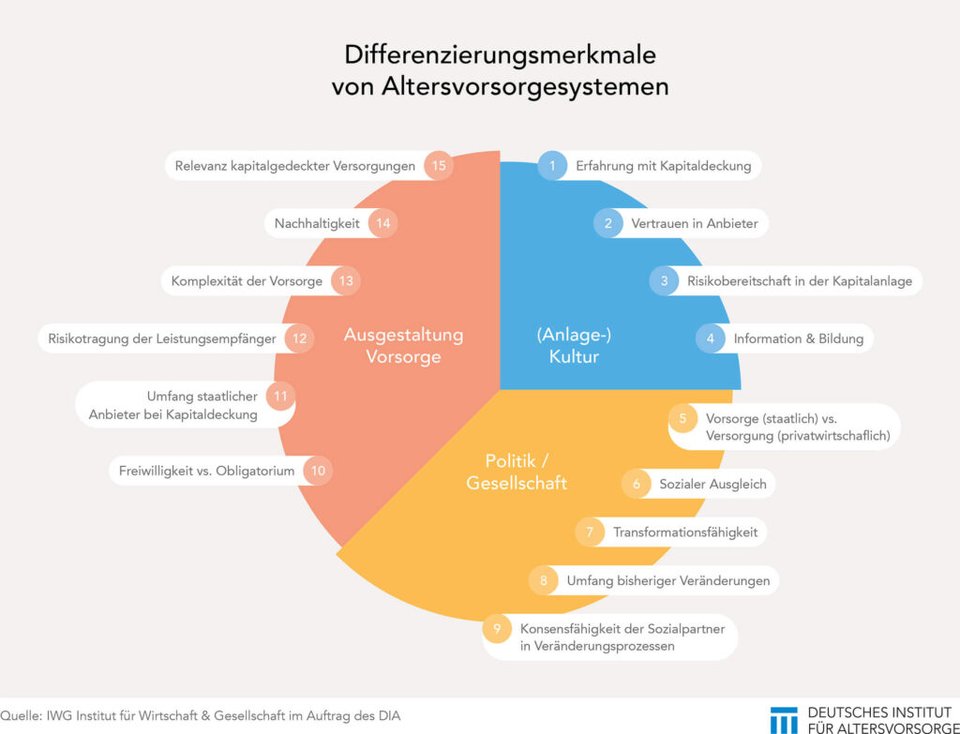
Die vollständige Studie enthält ausführliche Profile der Rentensysteme in Deutschland, Frankreich, den Niederlanden, Schweden, der Schweiz und Grossbritannien. Neben einem Vergleich anhand eines 15-Kriterien-Katalogs untersucht die Studie auch andere volkswirtschaftliche Kennziffern im Zusammenhang mit Demografie und Sozialsystemen.
Werbung
Werbung