

Guten Tag,
Digital bis zum Vertragsabschluss
Die Customer Journey wird digital. Künstliche Intelligenz soll vor allem die Informationssuche und Offertenberechnung vereinfachen.
Werbung
Die Versicherungsreise (Customer Journey) in der Schweiz erreicht einen digitalen Wendepunkt. Zum ersten Mal in der Historie des Swiss Insurance Monitors bevorzugen die Befragten bei allen Schritten den Online-Kanal. Der "Vertragsabschluss" und die "Kündigung" wurden in der Befragung 2025 noch bevorzugt offline durchgeführt.
Zum Autor
Martin Gerlach ist im Vorstand des Verbands Digitalversicherung Schweiz VDVS und Product and Proposition Manager bei Smile.
In diesem Jahr haben beide Ergebnisse einen Digitalisierungssprung gemacht und werden jetzt knapp eher online durchgeführt. Zu beachten ist, dass die Befragung 2026 nur von Personen ausgefüllt wurde, die in den letzten 12 Monaten ein Versicherungsanliegen hatten.
Gibt es die eine Customer Journey?
Nein. Das Verhalten der Befragten unterscheidet sich deutlich zwischen Sach-, Kranken- und Lebensversicherung. Bei Krankenversicherungen sind die Kunden und Kundinnen deutlich digitaler innerhalb der Customer Journey. Insbesondere bei der Informationssuche, Offertenberechnung sowie beim Vertragsabschluss sind Krankenversicherungskunden deutlich digitaler. Die Customer Journey der Sach- und Lebensversicherungen ist deutlich stärker durch den persönlichen Austausch mit Versicherungsvertretern geprägt.
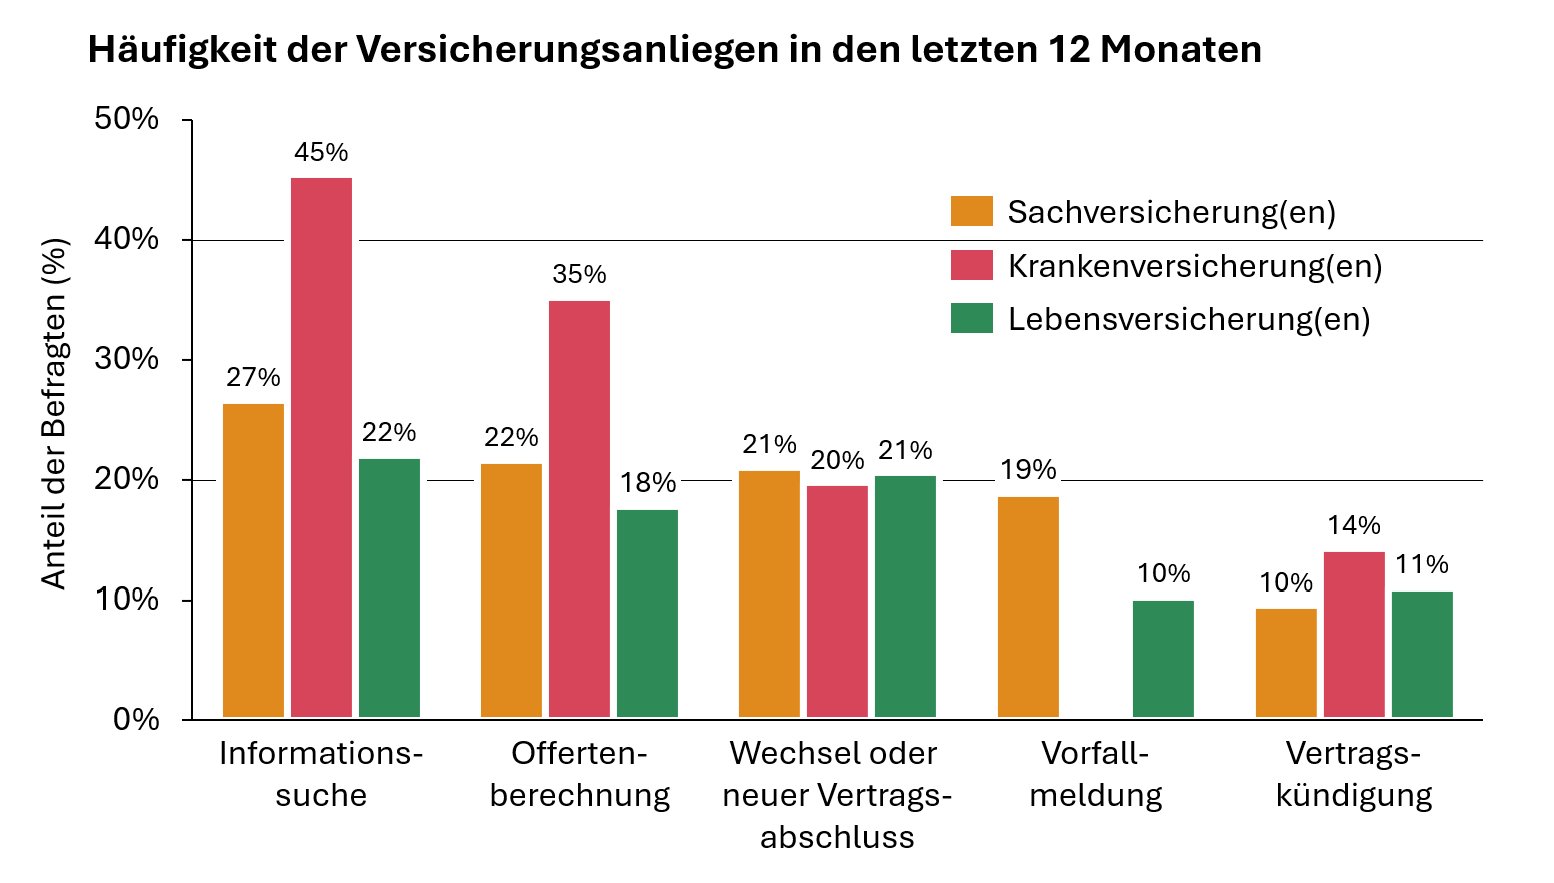
Auch in der Aktivität der letzten 12 Monate unterscheiden sich die Befragungsergebnisse je nach Versicherungsart. Bei den Krankenversicherungen haben sich 45 Prozent der Befragten in den vergangenen zwölf Monaten über neue oder alternative Angebote informiert. 35 Prozent berechneten eine Offerte. Bei den Sachversicherungen lagen die Werte bei 27 und 22 Prozent, bei den Lebensversicherungen bei 22 und 18 Prozent. Zu einem Wechsel oder Neuabschluss kam es dagegen in allen drei Kategorien bei rund einem Fünftel (siehe Abb. 1).
Welche Rolle spielen Vergleichsportale?
Vergleichsportale gewinnen in der Informationssuche 2026 wieder an Bedeutung. 42 Prozent der Personen, die sich über Versicherungen informiert haben, nutzten dafür die Webseiten unabhängiger Vergleichsportale (in 2025 waren es 30 Prozent). Zweitwichtigster Kanal sind die Webseiten der Versicherer mit 34 Prozent. Ihr Anteil ist jedoch langfristig rückläufig. Der persönliche Austausch mit Versicherungsvertretern erreicht in 2026 mit 31 Prozent ein 3-Jahreshoch.
Bei der Offertenberechnung legen Vergleichsportale ebenfalls deutlich zu. Mit einem Anteil von 43 Prozent ist dieser Kanal deutlich beliebter als persönliche Versicherungsvertreter mit 33 Prozent. Die Webseiten der Versicherer bleiben mit 30 Prozent nahezu unverändert gegenüber dem Vorjahr.
Vergleichsportale scheinen sich in 2026 zunehmend als zentraler digitaler Zugang zum Versicherungskunden zu etablieren.
Wie digital ist die laufende Kommunikation?
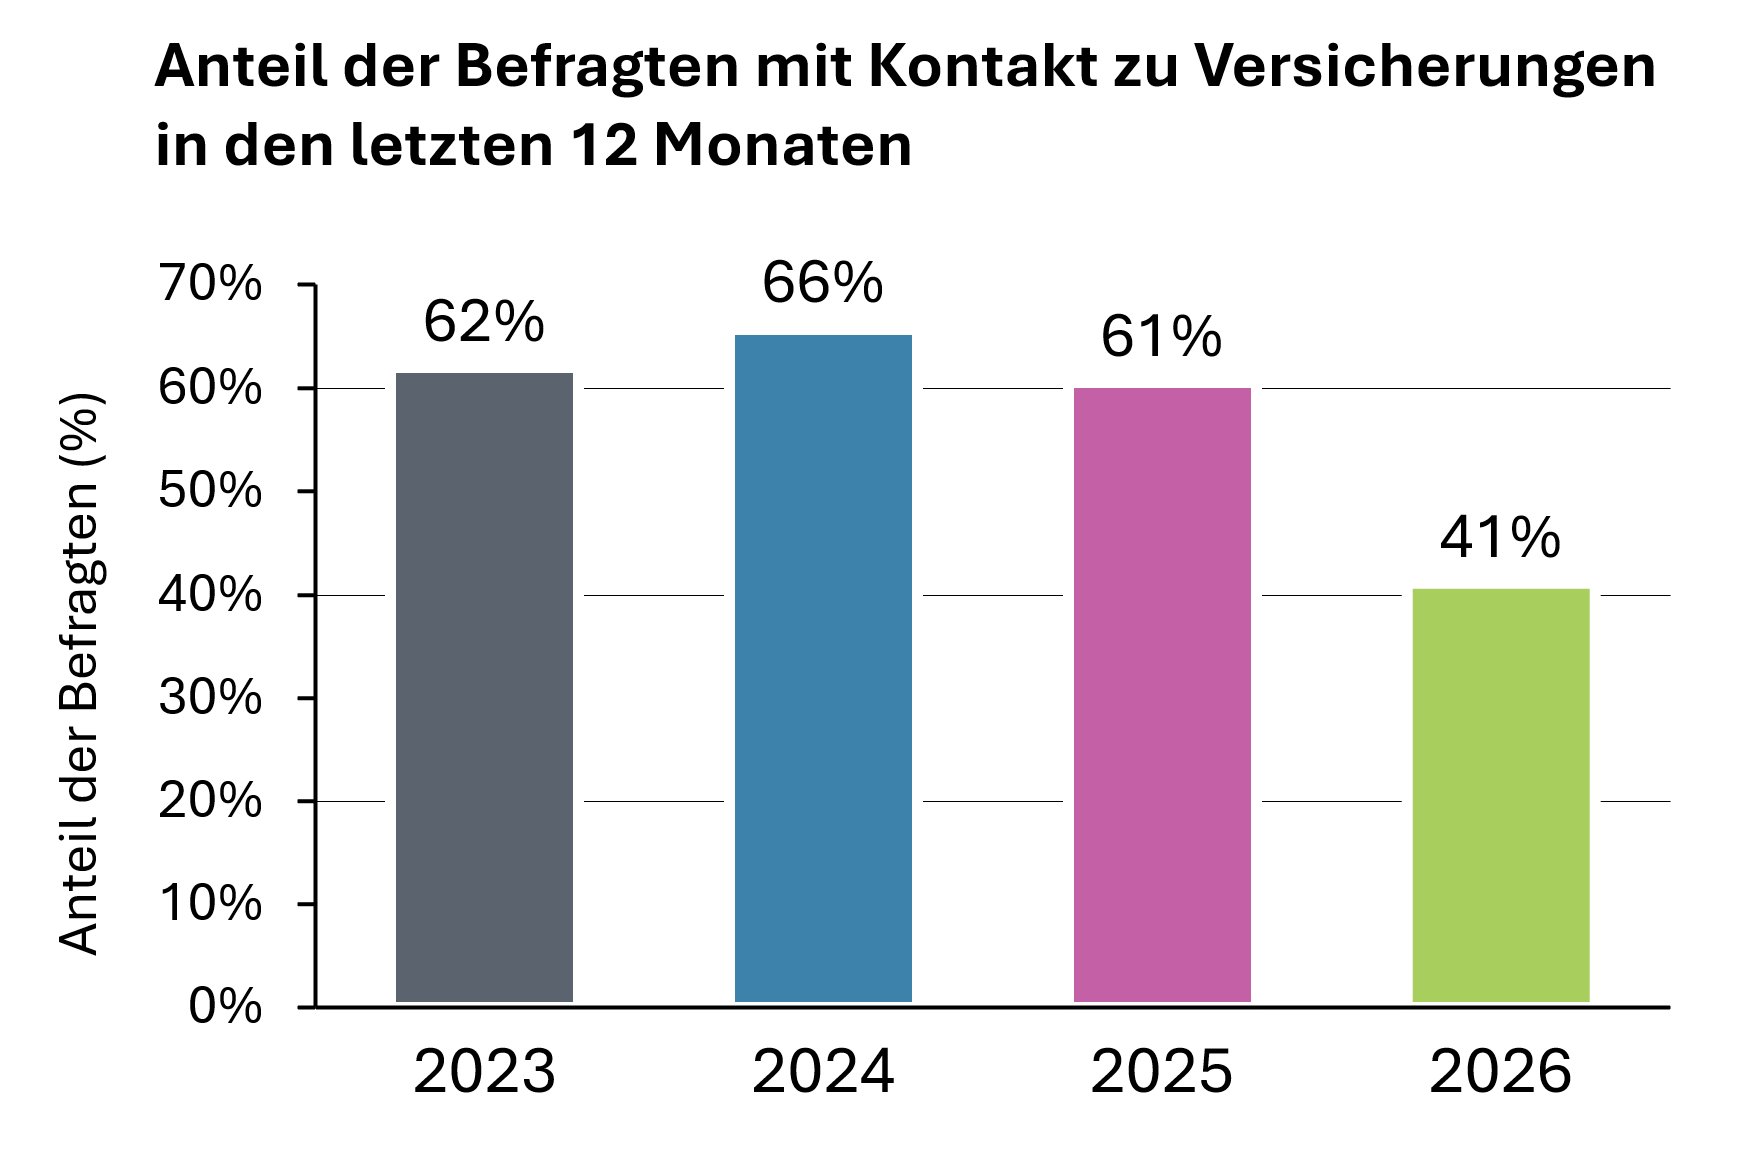
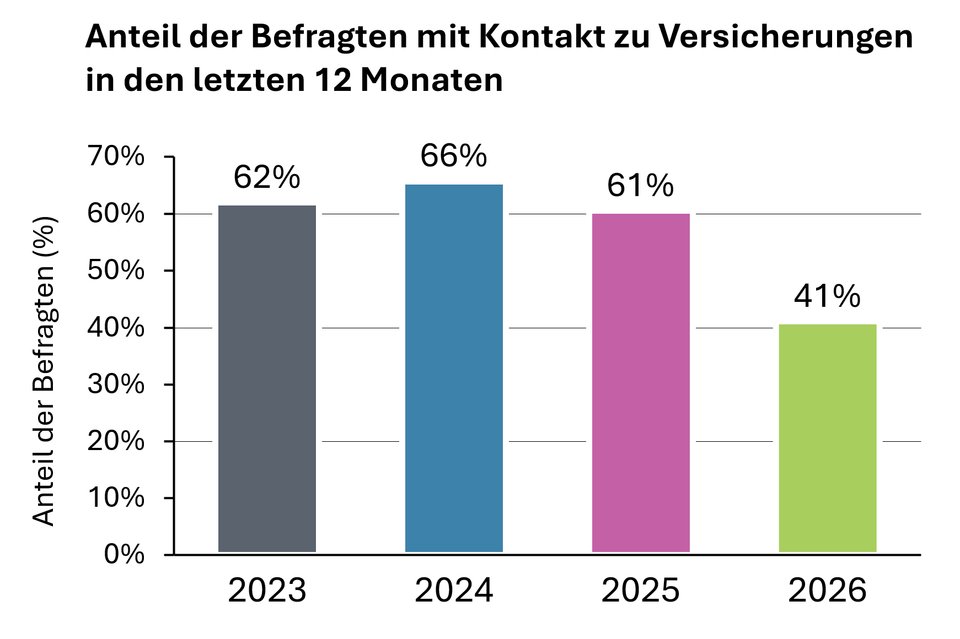
Die Digitalisierung endet nicht mit dem Vertragsabschluss. Auch die laufende Kundenbeziehung verlagert sich ins Internet. Im Durchschnitt fanden 60 Prozent der Kommunikation und Interaktion mit Versicherungen in den letzten 12 Monaten online statt. 2023 lag dieser Wert noch bei 41 Prozent. E-Mail bleibt mit 42 Prozent der wichtigste Kommunikationskanal, allerdings mit sinkender Tendenz. Telefon (36 Prozent) bleibt ein bedeutender Kanal und Versicherungs-Apps (23 Prozent) führen das Wachstum der letzten Jahre fort. Über alle Kanäle und Versicherungsarten fällt auf, dass in 2026 mit 41 Prozent deutlich weniger Befragte mit ihrer Versicherung kommuniziert haben. In 2025 waren es noch 61 Prozent, wobei die Frage 2026 spezifischer pro Versicherungsart gestellt wurde (siehe Abb. 2).
Werbung
Wo soll künstliche Intelligenz helfen?
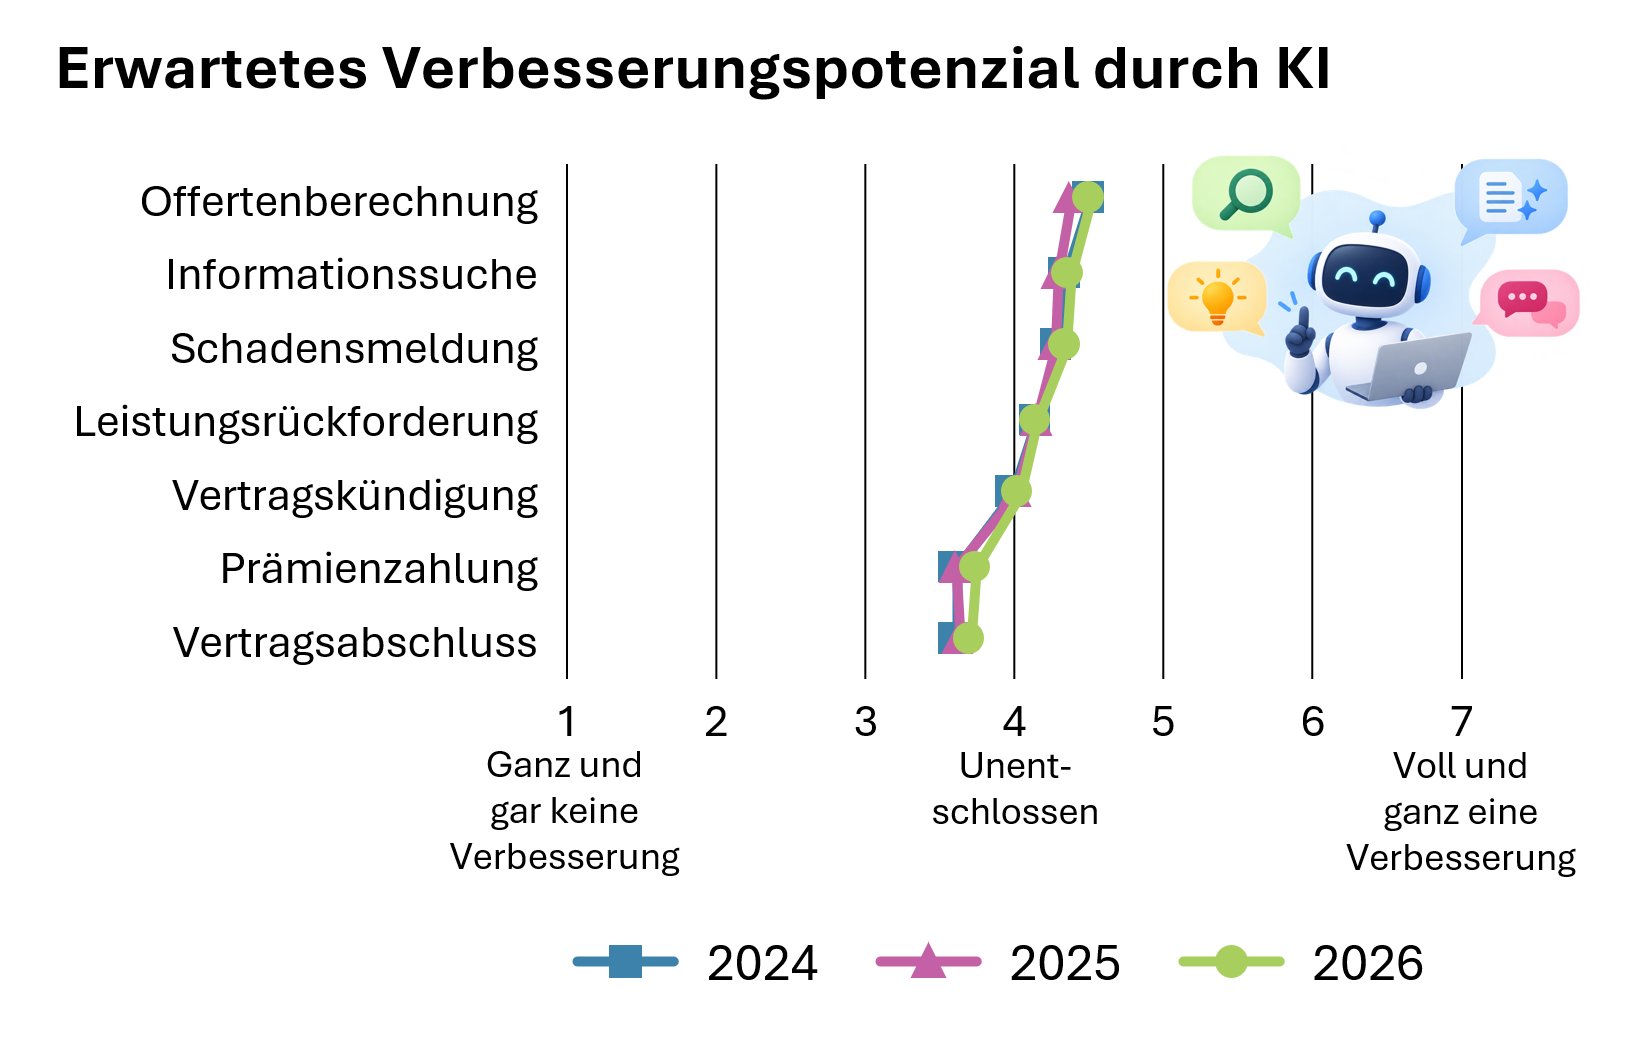
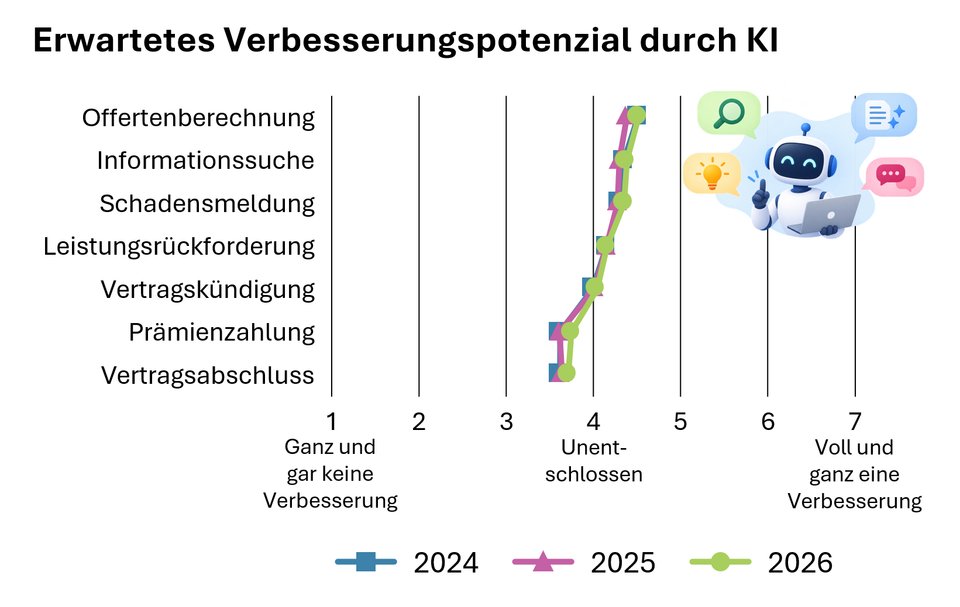
Die höchste Verbesserung durch künstliche Intelligenz (KI) erwarten die Befragten bei der Offertenberechnung. An zweiter Stelle steht die Informationssuche, gefolgt von der Schadenmeldung. Zurückhaltender fallen die Erwartungen bei Vertragsabschluss, Prämienzahlung und Vertragskündigung aus (siehe Abb. 3). Die Ergebnisse zeigen, dass Verbesserungen durch KI vor allem dort erwartet werden, wo Informationen verarbeitet, Angebote verglichen und Abläufe vereinfacht werden können. Je näher ein Schritt an eine verbindliche Entscheidung rückt, desto geringer ist tendenziell das erwartete Verbesserungspotenzial.
Erwarten alle Kundengruppen dasselbe von KI?
Nein. Die Erwartungen hängen stark mit den bisherigen Erfahrungen zusammen. Personen, die KI bereits privat oder beruflich nutzen, erwarten bei allen untersuchten Schritten der Customer Journey grössere Verbesserungen als Personen ohne diese Erfahrung. Auch jüngere, städtisch lebende und besonders einfachheitsorientierte Befragte versprechen sich mehr Unterstützung. Zudem steigen die Erwartungen mit der eigenen KI-Kompetenz und dem Vertrauen in diese Technologie. Je vertrauter eine Person mit KI ist, desto eher erkennt sie einen möglichen Nutzen für ihre Versicherungsanliegen.
Werbung
Was bedeutet das für Versicherer?
Der Swiss Insurance Monitor zeigt, dass die gesamte Customer Journey zuverlässig digital abgedeckt werden sollte. Es reicht nicht mehr, nur die Informationssuche und die Offertenberechnung digital anzubieten. Künstliche Intelligenz sollte dort eingesetzt werden, wo die Kundschaft einen klaren Nutzen erwartet. Das betrifft vor allem die Informationssuche und die Offertenberechnung.
Die Versicherungsreise ist digital und die Verarbeitung von Informationen darf durch künstliche Intelligenz unterstützt werden.
Werbung