

Guten Tag,
Zukunft der Generalagentur: Was denken die Kunden? – Teil 2
Im vierten Kurzauszug aus der IFZ Versicherungsstudie 2021 diskutieren wir vier weitere Hypothesen zur Zukunft der Generalagentur.
Florian Schreiber,
Anup Nastik,
Sophie Hundertmark
Werbung
Basis unserer Einschätzungen bildet eine bevölkerungsrepräsentative Umfrage unter 1000 Versicherungskunden in der Deutsch- und Westschweiz, die von LINK im Dezember 2020 erhoben wurde.
Autoren
- Dr. Florian Schreiber ist Insurance Lead und Dozent am Institut für Finanzdienstleistungen Zug IFZ der Hochschule Luzern – Wirtschaft. In dieser Rolle fungiert er auch als Studienleiter des Weiterbildungslehrgangs CAS Future of Insurance sowie als Herausgeber des IFZ Insurance Insights Blog.
- Dr. Anup Nastik ist Insurance Executive mit langjähriger Erfahrung in der Schweizer Versicherungsindustrie. Er führt seit 2017 regelmässig Studien zum Kaufverhalten von Versicherungskunden durch.
- Sophie Hundertmark ist wissenschaftliche Mitarbeiterin am Institut für Finanzdienstleistungen Zug IFZ und selbstständige Beraterin für die strategische Begleitung sowie Umsetzung von Chatbot-Projekten.
5. In der Westschweiz findet die Beratung am Wohnzimmertisch statt, in der Deutschschweiz immer öfter virtuell
Gemäss Umfrageergebnissen bevorzugen die Westschweizer eine Beratung zu Versicherungsprodukten oder Deckungsbeiträgen direkt im eigenen Wohnzimmer. Für die meisten Deutschschweizer dient dagegen die online oder via Telefon durchgeführte Beratung als präferierte Lösung. Darüber hinaus wünscht sich diese Kundengruppe Fachspezialisten, die sich mit dem Produkt der Wahl bestens auskennen. Aus Sicht der Westschweizer scheint es mühsam zu sein, mehrere verschiedene Berater im eigenen Wohnzimmer zu empfangen. Für sie genügt daher mehrheitlich ein Allbranchen-Berater mit Kenntnissen in mehreren Bereichen.
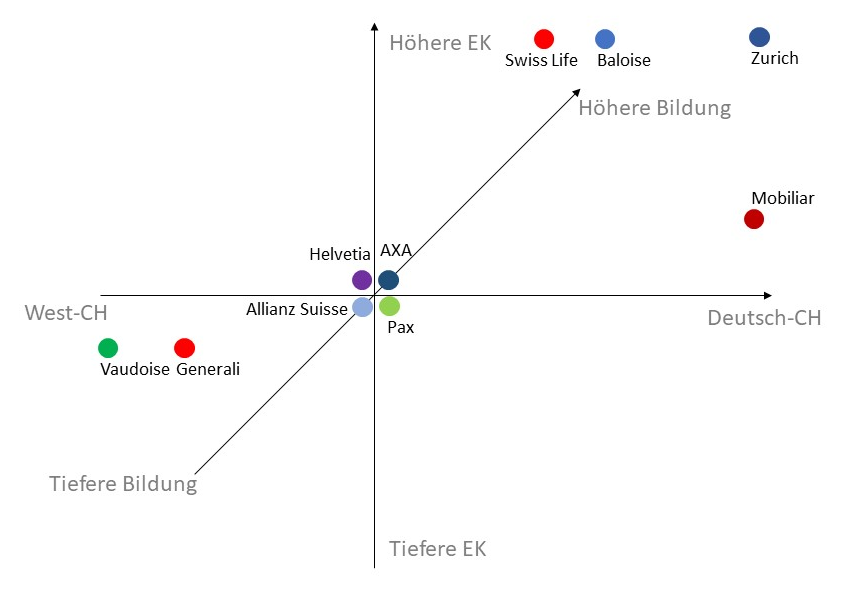
6. Bildung, Einkommen und Sprachregion bestimmen die Bereitschaft zum Erwerb mehrerer Produkte eines einzigen Versicherers
Die Abbildung veranschaulicht, dass die Swiss Life, die Baloise und die Zurich als einzige Anbieter bei Personen mit höheren Einkommen und höheren Bildungsabschlüssen vorne liegen. Für die Vaudoise, Generali und Mobiliar stellt sich hingegen nur die Sprachregion als besonders signifikanter Unterschied der Umfrageteilnehmenden heraus. Die letztgenannte ist besonders stark in der Deutschschweiz vertreten, während die Vaudoise und die Generali von Personen aus der Westschweiz bevorzugt werden. Überhaupt kein Unterschied in den drei genannten Merkmalen kann in den Personenprofilen derjenigen Umfrageteilnehmenden gefunden werden, die mehrere Produkte der restlichen vier Versicherer (Allianz Suisse, Axa, Helvetia, Pax) erwerben möchten.
7. Kunden der Mobiliar und der Vaudoise würden für die gleichen Services auch mehr bezahlen – steigen nun die Prämien?
Mit 36 Prozent der Befragten ist eine grosse Anzahl an Personen bereit, einen Mehrpreis für ihre Versicherung zu bezahlen. Insbesondere im direkten Vergleich zu den eher preissensitiven Kunden der Nachbarländer ist dies ein erstaunlich hoher Anteil. Bei der Frage, für welche Versicherung die Befragten bereit wären, mehr als den Marktdurchschnitt zu bezahlen, schnitt die Mobiliar am besten ab. Dies gilt insbesondere für die Gruppe 60+, die in kleinen Haushalten in der ländlichen Deutschschweiz lebt. Die Westschweizer sind sich hingegen einig, dass sie einen Aufschlag auf den Marktdurchschnitt am ehesten bei der Vaudoise bezahlen würden. Allerdings lässt sich aus diesem Blickwinkel kaum argumentieren, dass die Prämien in Zukunft steigen werden.
8. Die Kunden möchten in Zukunft mehr Bankenprodukte über Versicherungskanäle erwerben
In unserer IFZ Versicherungsstudie 2020 haben wir analysiert, wie sich das zukünftige Wettbewerbsumfeld im Schweizer Markt voraussichtlich präsentieren wird. Über alle Sparten hinweg zeigte sich, dass Banken mit durchschnittlich 2,26 von fünf Punkten («1: Überhaupt keine Konkurrenz» bis «5: Sehr hohe Konkurrenz») tendenziell eher als zukünftige Kooperationspartner angesehen werden (n=116).
Interessanterweise stimmen die Bedürfnisse der Kunden mit dieser Einschätzung überein. Konkret zeigen die Umfrageergebnisse, dass die befragten Personen zukünftig verschiedene Bankenprodukte über Versicherungskanäle erwerben möchten. Ein hohes Entwicklungspotenzial für Versicherer bergen diesbezüglich insbesondere Hypotheken und Anlagelösungen. Aus Sicht der Generalagenturen dürfte dies eine interessante Positionierungsmöglichkeit darstellen, da beide genannten Themen traditionell mit einer höheren Beratungsintensität verbunden sind. Zur Abdeckung des Bedarfs könnten beispielsweise bestehende Beratungskapazitäten für einfachere Produkte in diese beiden Themen umgelagert werden. Besonders viel Zuspruch für den Vertrieb von Bankprodukten über Versicherungskanäle findet sich in der Altersgruppe der 30- bis 45-Jährigen, wohingegen eher ältere Kunden (60 bis 75 Jahre) dies weniger wünschen. Darüber hinaus sind es vorrangig die besser gebildeten Personen, während es keine Rolle spielt, ob die Kunden in der Agglomeration oder in ländlichen Gebieten der Schweiz wohnen.
Werbung
Werbung