

Guten Tag,
IFZ Versicherungsstudie 2021: Erfolgreich mit Kostendruck umgehen
HZ Insurance stellt die Ergebnisse der Versicherungsstudie des IFZ der Hochschule Luzern in einer Serie vor. In Teil 1 geht es um den Kostendruck.
Florian Schreiber
Werbung
Wie bereits im Vorjahr wird das Institut für Finanzdienstleistungen Zug IFZ der Hochschule Luzern – Wirtschaft auch im Jahr 2021 einen transparenten und aggregierten Überblick des Schweizer Direktversicherungsmarkts auf individueller Unternehmensebene bereitstellen. Die knapp 250-seitige IFZ Versicherungsstudie 2021 umfasst unter anderem die folgenden Schwerpunktthemen:
- Herausarbeitung zentraler Herausforderungen des Vertriebs und Vergleich der gegenwärtigen und zukünftigen Distributionsstruktur der Assekuranz im Retail- und KMU-Geschäft
- Bestandsaufnahme der einzelnen Gesellschaften hinsichtlich Procurement und Sourcing vor dem Hintergrund des zunehmenden Kostendrucks
- Faktenbasierte Benchmarking-Analyse der Schweizer Versicherer in den Sparten Leben und Nichtleben anhand ausgewählter KPI
- Untersuchung der Corporate-Governance-Strukturen der Versicherer, mit Fokus auf den Verwaltungsrat und die Geschäftsleitung
- Factsheets aller Schweizer Versicherer für einen transparenten Marktüberblick
Sechsteilige Sonderserie zur IFZ Versicherungsstudie 2021 bei HZ Insurance
Das wissenschaftliche Studiendesign erlaubt die Beantwortung einer Vielzahl relevanter Fragestellungen, wie beispielsweise: Welche Rolle spielen einzelne Distributionskanäle im heutigen bzw. zukünftigen Vertriebsmix im Schweizer Retail- und KMU-Geschäft? Gibt es diesbezüglich Unterschiede zwischen den Sparten Leben, Schaden und Krankheit/Unfall? Welche strategische Bedeutung hat das Thema Procurement bei den einzelnen Gesellschaften? Welche Versicherer sind am profitabelsten? Wie sind die Geschäftsleitungen bzw. die Verwaltungsratsgremien der Versicherer zusammengesetzt?
Autor:
Prof. Dr. Florian Schreiber
ist Insurance Lead am Institut für Finanzdienstleistungen Zug IFZ der Hochschule Luzern – Wirtschaft. In dieser Rolle fungiert er auch als Programmleiter des Weiterbildungslehrgangs CAS Future of Insurance sowie als Herausgeber des IFZ Insurance Insights Blog.
Prof. Dr. Florian Schreiber
ist Insurance Lead am Institut für Finanzdienstleistungen Zug IFZ der Hochschule Luzern – Wirtschaft. In dieser Rolle fungiert er auch als Programmleiter des Weiterbildungslehrgangs CAS Future of Insurance sowie als Herausgeber des IFZ Insurance Insights Blog.
Im Rahmen einer sechsteiligen Sonderserie werden wir Ihnen über die nächsten drei Wochen eine abwechslungsreiche Lektüre mit spannenden Auszügen aus der IFZ Versicherungsstudie 2021 präsentieren. Zum Auftakt beleuchten wir heute die Frage, wie die Schweizer Versicherer den gegenwärtigen Kostendruck in verschiedenen Bereichen ihrer Wertschöpfungskette einstufen.
Klassisches Geschäftsmodell von Versicherern vor grossen Herausforderungen
Das derzeitige Marktumfeld stellt Versicherer vor grosse Herausforderungen. So belastet beispielsweise das persistierende Niedrigzinsumfeld mit schwierigen Anlagebedingungen das klassische Geschäft der Lebensversicherer. Hinzu kommt ein gestiegener Wettbewerbsdruck, der sich in allen Sparten – und insbesondere bei standardisierten Produkten – bemerkbar macht. Weiterhin bietet die schnell fortschreitende Digitalisierung und die damit einhergehende Veränderung der Kundenansprüche jüngeren Wettbewerbern die Gelegenheit, sich am Markt zu positionieren: Mit einem datengetriebenen Ansatz und einer schlanken Organisationsstruktur können diese ihre Produkte und Dienstleistungen oftmals spürbar günstiger anbieten, ohne hierbei die Qualität zu vernachlässigen.
Kosteneinsparungen sind nötig, um Reorganisation zu finanzieren
Um ihre Position zu behaupten und langfristig erfolgreich zu sein, arbeiten etablierte Versicherer momentan ebenfalls daran, ihr Geschäftsmodell an die sich ändernden Marktbedingungen anzupassen und den Wandel vom Produkt- zum Serviceanbieter zu vollziehen. Eine Grundvoraussetzung hierfür ist, dass die Geschäftsprozesse mittels digitaler Lösungen standardisiert und in ihrer Komplexität signifikant reduziert werden. Die gegenwärtigen Strukturen sind bei den meisten Anbietern allerdings nicht auf ein solches Geschäftsmodell ausgelegt und erfordern daher entsprechende Investitionen. Um diese finanzieren zu können, müssen Kosten an anderen Stellen eingespart werden.
Werbung
Hoher Kostendruck insbesondere in den Bereichen Administration/Kundendienst und Schadenbearbeitung
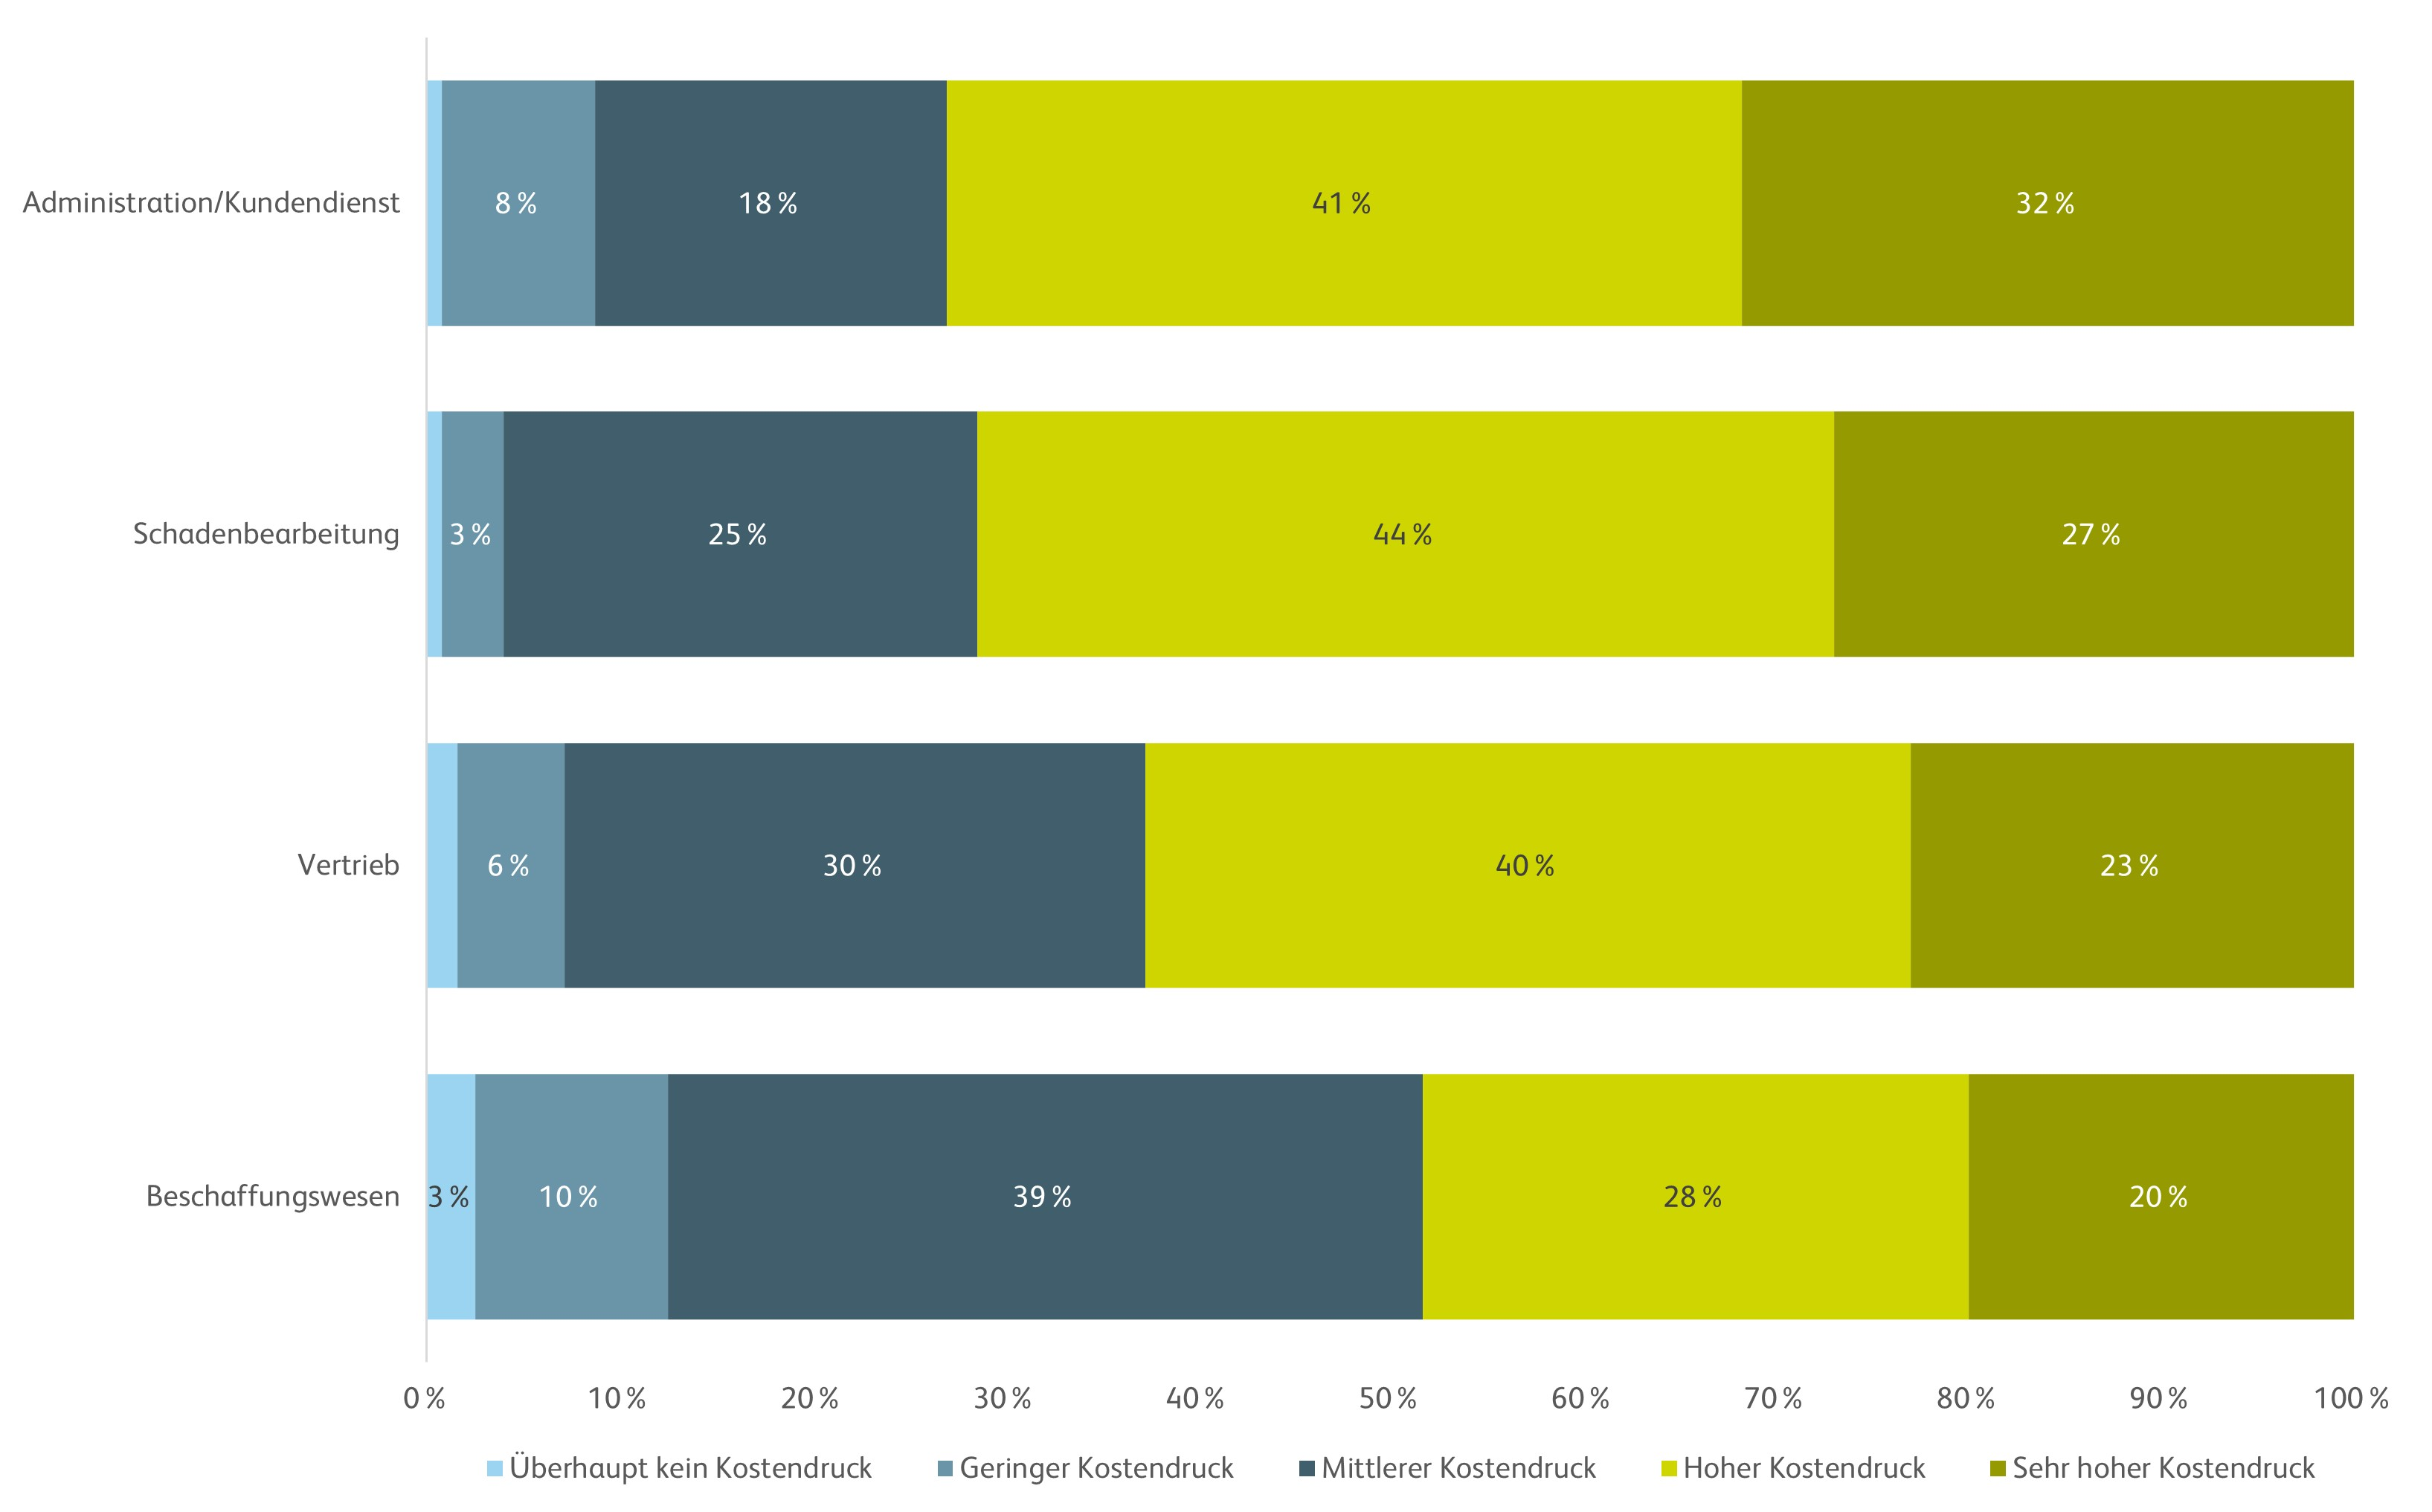
Vor diesem Hintergrund haben wir ausgewählte Entscheidungsträger gefragt, wie hoch der gegenwärtige Kostendruck in den in Abbildung 1 aufgeführten Bereichen der Wertschöpfungskette ist. Die Antwortmöglichkeiten reichten von «1: Überhaupt kein Kostendruck» bis hin zu «5: Sehr hoher Kostendruck». Aus der Abbildung wird ersichtlich, dass insbesondere in den Bereichen Administration/Kundendienst (Ø: 3,95) und Schadenbearbeitung (Ø: 3,94) ein hoher Kostendruck vorherrscht (n=130). Laut einer aktuellen Einschätzung von CapGemini (Top Trends in Property and Casualty Insurance: 2021) betragen die Schadenregulierungskosten eines Versicherers durchschnittlich 9 bis 12 Prozent seiner gebuchten Bruttoprämien. Ein vielversprechender Ansatz zur Senkung der Kosten in diesem Bereich könnte der Einsatz von künstlicher Intelligenz und Machine-Learning-Algorithmen sein: Diese erlauben, Daten intelligent in die Entscheidungsprozesse einzubinden und den Zeitaufwand der Schadenbearbeitung durch Automatisierung zu reduzieren. Die Umfrageergebnisse zeigen weiterhin, dass der Kostendruck in den Bereichen Vertrieb (Ø: 3,77) und Beschaffungswesen derzeit (noch) geringer ist. Insbesondere in letzterem Bereich verspürt mehr als die Hälfte der Befragten gegenwärtig einen maximal mittleren Kostendruck (52 Prozent).
Werbung
Wollen Sie mehr über die Entwicklung der Schweizer Assekuranz erfahren?
Dann besuchen Sie uns am IFZ Insurance Summit 2021 in unserem topmodernen Campus Zug-Rotkreuz oder ONLINE. Neben der Vorstellung der IFZ Versicherungsstudie 2021 werden renommierte Branchenexperten ihre Einschätzungen zu den aktuellen Entwicklungen im Versicherungssektor abgeben.
Die Teilnahme an der Konferenz kostet CHF 560 (ONLINE: CHF 460). Als Teilnehmer/-in erhalten Sie die rund 250-seitige IFZ Versicherungsstudie 2021 im Wert von CHF 290. Bitte melden Sie sich unter ifz@hslu.ch, wenn Sie nur die Studie bestellen möchten (Auslieferung erfolgt nach der Konferenz).
Die Teilnahme an der Konferenz kostet CHF 560 (ONLINE: CHF 460). Als Teilnehmer/-in erhalten Sie die rund 250-seitige IFZ Versicherungsstudie 2021 im Wert von CHF 290. Bitte melden Sie sich unter ifz@hslu.ch, wenn Sie nur die Studie bestellen möchten (Auslieferung erfolgt nach der Konferenz).
Die folgenden Partner unterstützen die Erstellung der IFZ Versicherungsstudie 2021 (alphabetische Auflistung):
Werbung