

Guten Tag,
Neue Antriebstechnologien bergen unbekannte Risiken
Der Umstieg auf eine CO2-freie Reederei erfordert weltweite Risiko-Strategien. Versicherer sind dabei wichtige Partner.
Mark Edmondson
Werbung
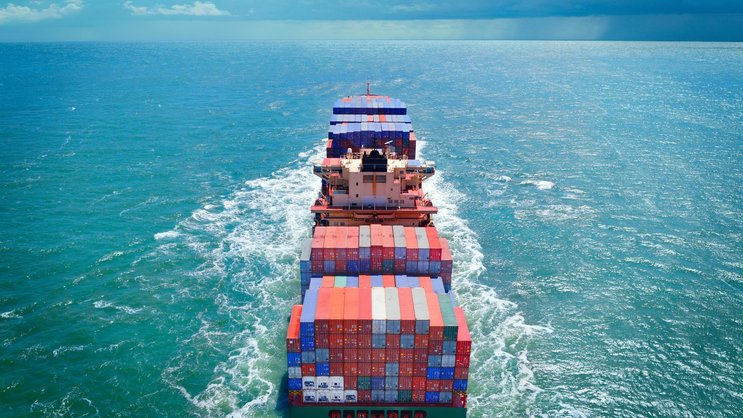
Die Reedereiindustrie befördert 90 Prozent des weltweiten Warenverkehrs und ist nach aktuellen Schätzungen für drei Prozent der weltweiten Treibhausgase verantwortlich. Die Europäische Kommission schätzt, dass diese Zahl ohne Gegenmassnahmen innerhalb weniger Jahrzehnte auf 10-13 Prozent ansteigen könnte. Aus diesem Grund steht die Reedereiindustrie unter Druck, nach Möglichkeiten zur Verringerung des CO2-Fussabdrucks zu suchen.
Die Herausforderungen der Dekarbonisierung
Die Frachtschifffahrt ist, wie viele andere Branchen auch, mit unzähligen Herausforderungen der Energiewende konfrontiert. Der internationale Charakter der Schifffahrt und ihre Grösse erschweren es der Branche, einheitliche Umstellungen zur Dekarbonisierung vorzunehmen. Darüber hinaus haben Reedereien mit vielen Interessen zu kämpfen, wie dem Flaggenstaat, dem Standortland, verschiedenen Aufsichtsbehörden, Charterfirmen und oft einer komplexen Struktur von wirtschaftlichen Eigentümern und Interessengruppen. Sollte ein Schifffahrtsunternehmen beschliessen, seine Flotte erheblich zu modernisieren, um die Emissionen zu reduzieren, kann der Mangel an unterstützender Infrastruktur auf der ganzen Welt - wie Tankanlagen für Schiffe oder der Zugang zu spezialisierten Werften - die Umstellung auf einige der neuen Treibstoffe anfangs erschweren.
Über den Autoren
Mark Edmondson ist seit 2023 Consultant Marine Underwriter bei Chubb Overseas General mit Sitz in London. Zuvor war er unter anderem sieben Jahre Head of Marine bei Cubb Global Markets.
Obwohl die Schifffahrtsbranche vor komplexen technischen und betrieblichen Herausforderungen steht, hat die Internationale Seeschifffahrtsorganisation (IMO) im Juli 2023 Ziele für die Schifffahrtsbranche festgelegt, um die Treibhausgasemissionen bis etwa 2050 auf ein Netto-Null-Niveau zu reduzieren, mit Zwischenzielen bei 2030 und 2040. Diese Ziele haben viele Schifffahrtsunternehmen dazu veranlasst, sich zunehmend mit neuen Technologien zu beschäftigen und den Treibstoffverbrauch zu verbessern. Obwohl die Fortschritte noch in den Anfängen sind, beginnen sich die Forschung und Entwicklung und die anschliessenden Investitionsentscheidungen im Bereich alternativer Treibstoffe zu beschleunigen, wobei die führenden Schiffsklassifikationsgesellschaften der Branche eine wichtige Rolle spielen.
Bedenken hinsichtlich neuer Technologien
Nachdem einige Grossreeder in den letzten sechs Monaten umfangreiche Neuaufträge für Frachtschiffe erteilt haben, zeichnet sich allmählich ein Konsens darüber ab, welche Antriebstechnologien sich in der Branche durchsetzen werden. Obwohl Methanol, Ammoniak und Flüssigerdgas die drei beliebtesten Antriebsarten für alternative Kraftstoffe sind, die im Jahr 2023 bestellt wurden, wird die Branche zwangsläufig einen Mix aus alternativen Kraftstoffen einsetzen, der auch Biomasse, Wasserstoff und Windkraft umfasst. Für jeden dieser Kraftstoffe gelten spezifische Lagerungs- und Nutzungsbedingungen, die sich in vielen Fällen von denen anderer alternativer und traditioneller Bunkertreibstoffe deutlich unterscheiden. Folglich erfordert jeder Treibstofftyp besondere Kenntnisse und Massnahmen zur Schadenskontrolle, um einen effektiven Gebrauch zu ermöglichen. Die Toxizität von Ammoniak, die geringe Energiedichte von Wasserstoff oder die hohe Entflammbarkeit von Methanol sind einige der neuen Herausforderungen, denen sich Schiffsingenieure, Klassifikationsgesellschaften, Aufsichtsbehörden, Schiffsbetreiber und Versicherer gleichermassen stellen müssen.
Werbung
Jahreskonferenz
Bis zum 18. September findet in Berlin die Jahreskonferenz der International Union of Marine Insurance (IUMI) statt – 150 Jahre nach Gründung der IUMI, die 1874 ebenfalls in Berlin stattfand. Gastgeber der Jubiläumskonferenz sind der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) und der Verein Hanseatischer Transportversicherer (VHT).
Da die Industrie wenig Erfahrung im Umgang mit vielen der fraglichen Bunkertreibstoffe hat, besteht für viele Reeder die Herausforderung darin, ihre Besatzungen im Umgang mit den neuen Treibstofftypen zu schulen, um einen sicheren und effektiven Betrieb zu gewährleisten. Dies in einer Zeit, in der noch nicht abzusehen ist, welche Treibstofftypen für den langfristigen Einsatz ausgewählt werden. Zu den weiteren technischen und betrieblichen Innovationen und Änderungen, die zur Verbesserung der Kraftstoffeffizienz von Schiffen in Erwägung gezogen werden, gehören eine verbesserte Wetterführung, Änderungen der Rumpfform und eine Verbesserung der Propellerströmung, Luftschmiersysteme für den Schiffsrumpf und verbesserte Rumpfbeschichtungen, welche die Hautreibung verringern. Die Anforderungen an die Schifffahrt, die Kohlenstoffemissionen zu reduzieren, haben zwangsläufig die Debatte über nuklearbetriebene Antriebe für die kommerzielle Schifffahrt neu entfacht.
Gegenwärtig gibt es über 160 Schiffe, die mit Kernreaktoren angetrieben werden, und obwohl sich die Technologie weitgehend bewährt hat, gibt es nach wie vor Bedenken hinsichtlich der Regulierung, der Sicherheit, der Schutzhäfen, der Bergungsmassnahmen und der Versicherung von Schiffen mit Kernkraftantrieb.
Werbung
Versicherungsansatz für eine kohlenstoffarme Schifffahrt
Da nun vorgeschriebene Kennzahlen wie die CII-Ratings von Schiffen zur Verfügung stehen, können die Versicherer die Fortschritte ihres eigenen Portfolios auf dem Weg zur Vermeidung von Schadstoffen überwachen. Daher werden die Transportversicherer zunehmend zu einem Bestandteil des Übergangs zur Energiewende, indem sie ihre Kunden bei der Erfüllung der Anforderungen unterstützen. Jede Veränderung des Risikoprofils, die sich aus der Einführung neuer Technologien ergibt, führt jedoch zu einer neuen Risikolandschaft, die nicht nur für Schifffahrtsunternehmen, sondern auch für Versicherer unbekannt ist. Viele der in diesem Artikel erörterten Herausforderungen könnten sich auf die Schadenkosten auswirken.
Chubb wird mit Kunden und Brokern zusammenarbeiten, um den Übergang zum emissionsfreien Schiffstransport zu unterstützen. Dazu gehört, dass Chubb alle Risiken im Zusammenhang mit prototypischen und neuen Technologien versteht und gegebenenfalls in Abstimmung mit den Kunden ein spezifisches Risikomanagement einrichtet. Dieser Ansatz ist nicht auf die Schifffahrtsbranche beschränkt, sondern wird auch in anderen Branchen angewandt, um Fortschritte zu ermöglichen.
Werbung