

Guten Tag,
Die Schweizer Versicherer im Belastungstest
Unwetter, Kostendruck und Fusion: Die Combined Ratio zeigt 2025 eine Erholung – doch die Profitabilität der Versicherer entwickelt sich unterschiedlich.
Andrea Hohendahl
Werbung
Unwetter, steigende Reparaturkosten und ein folgenschwerer Bergsturz prägten die letzten zwei Geschäftsjahre der Schweizer Versicherungsbranche. Ein Vergleich der Combined Ratio für die Jahre 2024 und 2025 zeigt vor allem eins: Die Entwicklung verlief uneinheitlich.
Ein Schadenjahr mit klaren Belastungsspuren
Das Geschäftsjahr 2024 war geprägt von einer Serie intensiver Starkregenereignisse, die insbesondere im Sommermonat Juni zu Hochwasser, Murgängen und Erdrutschen im Tessin, Wallis und Graubünden führten. Dies mündete folglich in erhöhte Schadenaufwendungen, insbesondere in der Gebäude- und Motorfahrzeugversicherung.
Am stärksten betroffen war dabei die Mobiliar. Die Combined Ratio stieg auf 97,1 Prozent, womit sich der genossenschaftlich organisierte Versicherer der technischen Verlustschwelle annäherte. Treiber waren hohe Elementarschäden sowie ein anhaltender Kostendruck bei Ersatzteilen und Reparaturen, wie der Versicherer damals gegenüber HZ Insurance bekannt gab.
Deutlich robuster präsentierte sich in derselben Periode die Axa Schweiz. Mit einer Combined Ratio von 90,4 Prozent bestätigte sie ihre Position als profitabelster grosser Schadenversicherer im Schweizer Markt. Auf nahezu identischem Niveau operierte die Allianz Suisse, die gemäss regionaler Auswertung im Konzernbericht eine Combined Ratio von 90,0 Prozent auswies.
Mit einer Combined Ratio von 95,9 Prozent positionierte sich die Schweizer Einheit der Zurich in der Vergleichsperiode im Mittelfeld der Branche und zeigte eine solide, wenn auch weniger aggressive Profitabilität als die führenden Anbieter.
Ebenfalls nahe an der technischen Gewinnschwelle bewegte sich die Vaudoise mit 97,9 Prozent. Wie die Mobiliar war auch die Vaudoise stärker von den Schadenereignissen betroffen als die grossen internationalen Gruppen.
Eine Sonderstellung nimmt die Generali Schweiz ein. Für 2024 lässt sich aus den technischen Ergebnissen eine Quote von über 102,1 Prozent ableiten; für 2025 liegt diese bei 101,5.
Entspannung mit klarer Rangordnung
Im Folgejahr entspannte sich die Schadensituation für viele Anbieter. Die Häufigkeit grosser Naturereignisse ging zurück, gleichzeitig wirkten Preisanpassungen und Kostendisziplin stabilisierend. Die Axa Schweiz etwa konnte ihre starke Position halten und wies für 2025 eine Combined Ratio von 90,1 Prozent aus. Noch leicht besser entwickelte sich die Allianz Suisse, deren Quote auf 89,8 Prozent sank. Damit gehört Allianz Suisse zu den profitabelsten Schadenversicherern im Schweizer Markt.
Werbung
Im oberen Mittelfeld etablierten sich Baloise (92,2 Prozent) und Helvetia (93,1 Prozent), die beide ihre Combined Ratios gegenüber dem Vorjahr verbessern konnten. Auch die Zurich Schweiz steigerte ihre Profitabilität und erreichte 94,0 Prozent.
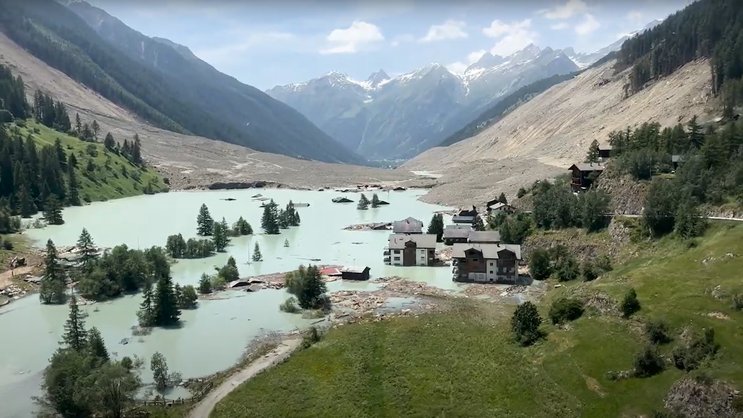
Die Mobiliar blieb jedoch durch Grossschäden belastet. Der Bergsturz von Blatten im Mai 2025 verursachte erhebliche Schadenaufwendungen, dennoch stabilisierte sich die Combined Ratio leicht bei 97,0 Prozent. Die Vaudoise Versicherungen verbesserte sich auf 96,4 Prozent, blieb aber ebenfalls nahe an der Gewinnschwelle.
Fusion als Zäsur für den Markt
Ein strukturelles Ereignis des Betrachtungszeitraums war der Zusammenschluss von Helvetia und Baloise zur neuen Gruppe «Helvetia Baloise» per Dezember 2025. Auf Pro-forma-Basis ergibt sich für 2025 eine Combined Ratio von 92,8 Prozent, wie der Versicherer in seinem Communiqué schreibt. Damit entsteht ein gewichtiger Anbieter im oberen Mittelfeld, der künftig als Gegengewicht zu den Schweizer Ablegern von Axa und Allianz fungieren dürfte.
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Stabiles Mittelfeld
Die Entwicklung der Combined Ratio gegenüber 2024 zeigt eine spürbare Erholung der Branche im Jahr 2025. Gleichzeitig bleibt die Spannweite zwischen den Versicherern beträchtlich. Während die Schweizer Länderniederlassungen von Allianz und Axa ihre Spitzenpositionen behaupten, etabliert sich ein stabiles Mittelfeld aus Helvetia Baloise und der Zurich Schweiz.
Werbung
Werbung